Connect with us

Domaće

Kinesko tržište digitalnih lica donosi honorare do 15.000 dolara po ugovoru

Sve više stanovnika Kine zarađuje iznajmljivanjem lica za veštačku inteligenciju, dok pojedinačni ugovori dostižu 100.000 juana
Objavljeno pre

,

Kinesko tržište digitalnih lica donosi honorare do 15.000 dolara po ugovoru Foto Izvor: Pixabay / geralt

Sve više stanovnika Kine zarađuje iznajmljivanjem lica za veštačku inteligenciju, dok pojedinačni ugovori dostižu 100.000 juana

Kinesko tržište digitalnih lica beleži ubrzani rast zahvaljujući inovativnim načinima zarade kroz iznajmljivanje lica veštačkoj inteligenciji. Pojedinci u Kini mogu ostvariti honorare od samo 50 juana (oko sedam dolara), ali i do 100.000 juana, što iznosi gotovo 15.000 dolara po ugovoru. Ovi iznosi zavise od izgleda osobe, namene digitalnog sadržaja i uslova koje ugovor predviđa. Ključna fraza “kinesko tržište digitalnih lica” učestalo se pojavljuje u analizi ovog trenda.

Proces se odvija tako što ljudi ustupaju svoje fotografije producentima koji koriste napredne tehnologije za generisanje digitalnih glumaca. Ovi digitalni likovi koriste se u reklamama, video-igrama i kratkim serijama. Osim toga, korisnici dobijaju mogućnost da zarade novac bez potrebe da fizički prisustvuju snimanjima. Prema podacima iz industrije, isplate po epizodi mogu biti i manje – od 15 do 74 dolara, u zavisnosti od projekta.

Kinesko tržište digitalnih lica i ekonomski uticaji

Ubrzani razvoj veštačke inteligencije u Kini uzrokovao je veliku potražnju za digitalnim licima. Posebno je izražen rast tržišta kratkih serija koje koristi AI tehnologiju. Produkcija ovakvih serija je brža i jeftinija u poređenju sa tradicionalnim metodama. Producenti ne moraju angažovati glumce za svaku scenu, što im omogućava značajne uštede. Kao rezultat, sve veći broj ljudi u Kini koristi ovu priliku za dodatni prihod.

Međutim, iznajmljivanje lica donosi i niz izazova. Pitanje kontrole nad upotrebom digitalnog lika postaje centralno u industriji. Ugovori preciziraju koliko dugo i u koje svrhe kompanije mogu koristiti lice, kao i mogućnost ustupanja trećim stranama. S druge strane, ovakva praksa otvara i etička pitanja, jer lice može biti iskorišćeno u sadržajima na koje osoba nije pristala.

Regulativa i budućnost digitalnih lica

Kina je već usvojila pravila koja regulišu upotrebu medijskih sadržaja generisanih veštačkom inteligencijom, uključujući “dipfejk” tehnologije. Ipak, kako video-sadržaji postaju sve realističniji i jeftiniji za proizvodnju, izazov ostaje koliko pojedinci zaista mogu kontrolisati upotrebu svog digitalnog lika nakon potpisivanja ugovora. Njihovo lice može nastaviti da se koristi i kada više nemaju mogućnost uticaja na njegovu upotrebu.

Kinesko tržište digitalnih lica pokazuje dinamičan razvoj, ali istovremeno postavlja nova pitanja o privatnosti i zaštiti identiteta. Očekuje se da će se regulativa dodatno razvijati u skladu sa rastom i promenama na tržištu.

Pročitaj još

Domaće

Mastercard omogućava oflajn plaćanje do 200 evra po transakciji u Evropi

Nova funkcionalnost kartica biće dostupna u Srbiji od početka 2027. godine, građani će moći da plate i tokom nestanka struje ili mreže
Objavljeno pre

,

Objavio:

Mastercard omogućava oflajn plaćanje do 200 evra po transakciji u Evropi

Nova funkcionalnost kartica biće dostupna u Srbiji od početka 2027. godine, građani će moći da plate i tokom nestanka struje ili mreže

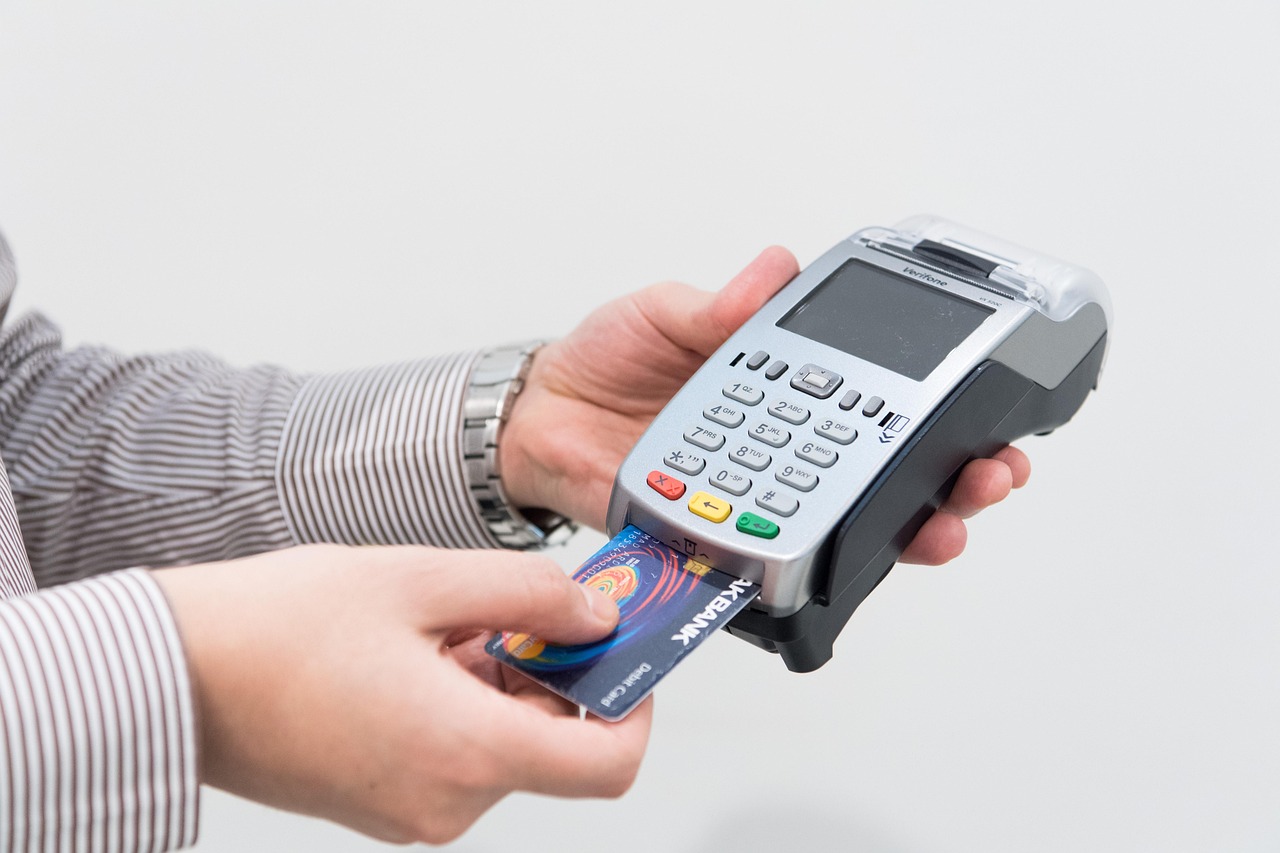
Mastercard uvodi oflajn plaćanje do 200 evra po transakciji širom Evrope, uključujući i Srbiju, od početka 2027. godine. Ova novina omogućava korisnicima da nastave sa plaćanjima karticama čak i kada dođe do nestanka struje ili prekida mreže, što je ključna inovacija u trenutku kada digitalna plaćanja postaju standard. Kompanija je ovu odluku objavila nakon što je u aprilu 2025. godine nestanak struje u Španiji i Portugalu privremeno onemogućio digitalna plaćanja za oko 55 miliona ljudi.

Detalji uvođenja oflajn plaćanja i tehnološki okvir

Oflajn plaćanje u Mastercard mreži biće implementirano u dve faze. Od februara 2027. godine sve novoizdate Mastercard kartice u Evropi moraće da podržavaju ovu funkcionalnost. Do maja iste godine, svi novi i zamenski platni terminali takođe će biti prilagođeni za oflajn transakcije. Limiti potrošnje, određeni od strane banke izdavaoca kartice, biće bezbedno memorisani na čipu kartice. Kada dođe do prekida mreže ili nestanka struje, transakcija se lokalno odobrava na terminalu u okviru unapred postavljenog limita, najviše do 200 evra po transakciji. Kada se veza obnovi, transakcije se automatski prosleđuju na dalje procesiranje.

Uticaj na građane i tržišta u regionu

Ova funkcionalnost omogućava građanima da nastave sa kupovinom osnovnih potrepština kao što su hrana, gorivo i lekovi, čak i u kriznim situacijama. Uporedo sa tim, rešenje je već testirano u Danskoj, Švedskoj, Estoniji i Letoniji. Na primer, tokom oluje u Letoniji, kupci su mogli da koriste kartice u prodavnicama koje su radile na agregate. U Danskoj je tehnički kvar odsekao terminale od platnog sistema, ali su ključne transakcije ipak realizovane zahvaljujući oflajn režimu.

Izjave rukovodstva i širi značaj za sektor

Kako ističe Brice van de Walle, izvršni potpredsednik za osnovne platne usluge u Evropi, „Kada nestane struje ili dođe do prekida mreže, potrebe ljudi ne prestaju – hrana, gorivo i lekovi i dalje su neophodni. Naše iskustvo pokazuje koliko oflajn plaćanje može da bude važno u takvim situacijama. Uvođenjem ove tehnologije širom Evrope omogućavamo ljudima da nastave da plaćaju ono što im je potrebno, čak i kada dođe do nepredviđenih okolnosti.“

Regulatorni okvir i budući razvoj

Nakon usaglašavanja sa partnerima, nacionalnim vladama, regulatorima i centralnim bankama, Mastercard je potvrdio da će oflajn plaćanje postepeno biti dostupno tokom 2027. godine i u Srbiji, ali i u Crnoj Gori, Bosni i Hercegovini, Hrvatskoj, Sloveniji i Severnoj Makedoniji. Ova tehnologija deo je kontinuiranih ulaganja kompanije u infrastrukturu i sajber bezbednost u poslednjih 12 meseci, sa ciljem da evropske platne mreže postanu otpornije na nepredviđene situacije i prekide. Kao rezultat, građani i maloprodajni sektor mogu očekivati veću pouzdanost kartičnih plaćanja, što dodatno podstiče digitalizaciju finansijskih usluga u regionu.

Pročitaj još

Domaće

Suše u Srbiji izazvale gubitke od 2,5 milijarde evra, osiguranje pokriva samo 2 odsto

Pad broja polisa i rast prosečne premije ugrožavaju finansijsku sigurnost poljoprivrednika dok klimatski rizici rastu
Objavljeno pre

,

Objavio:

Suše u Srbiji izazvale gubitke od 2,5 milijarde evra, osiguranje pokriva samo 2 odsto

Pad broja polisa i rast prosečne premije ugrožavaju finansijsku sigurnost poljoprivrednika dok klimatski rizici rastu

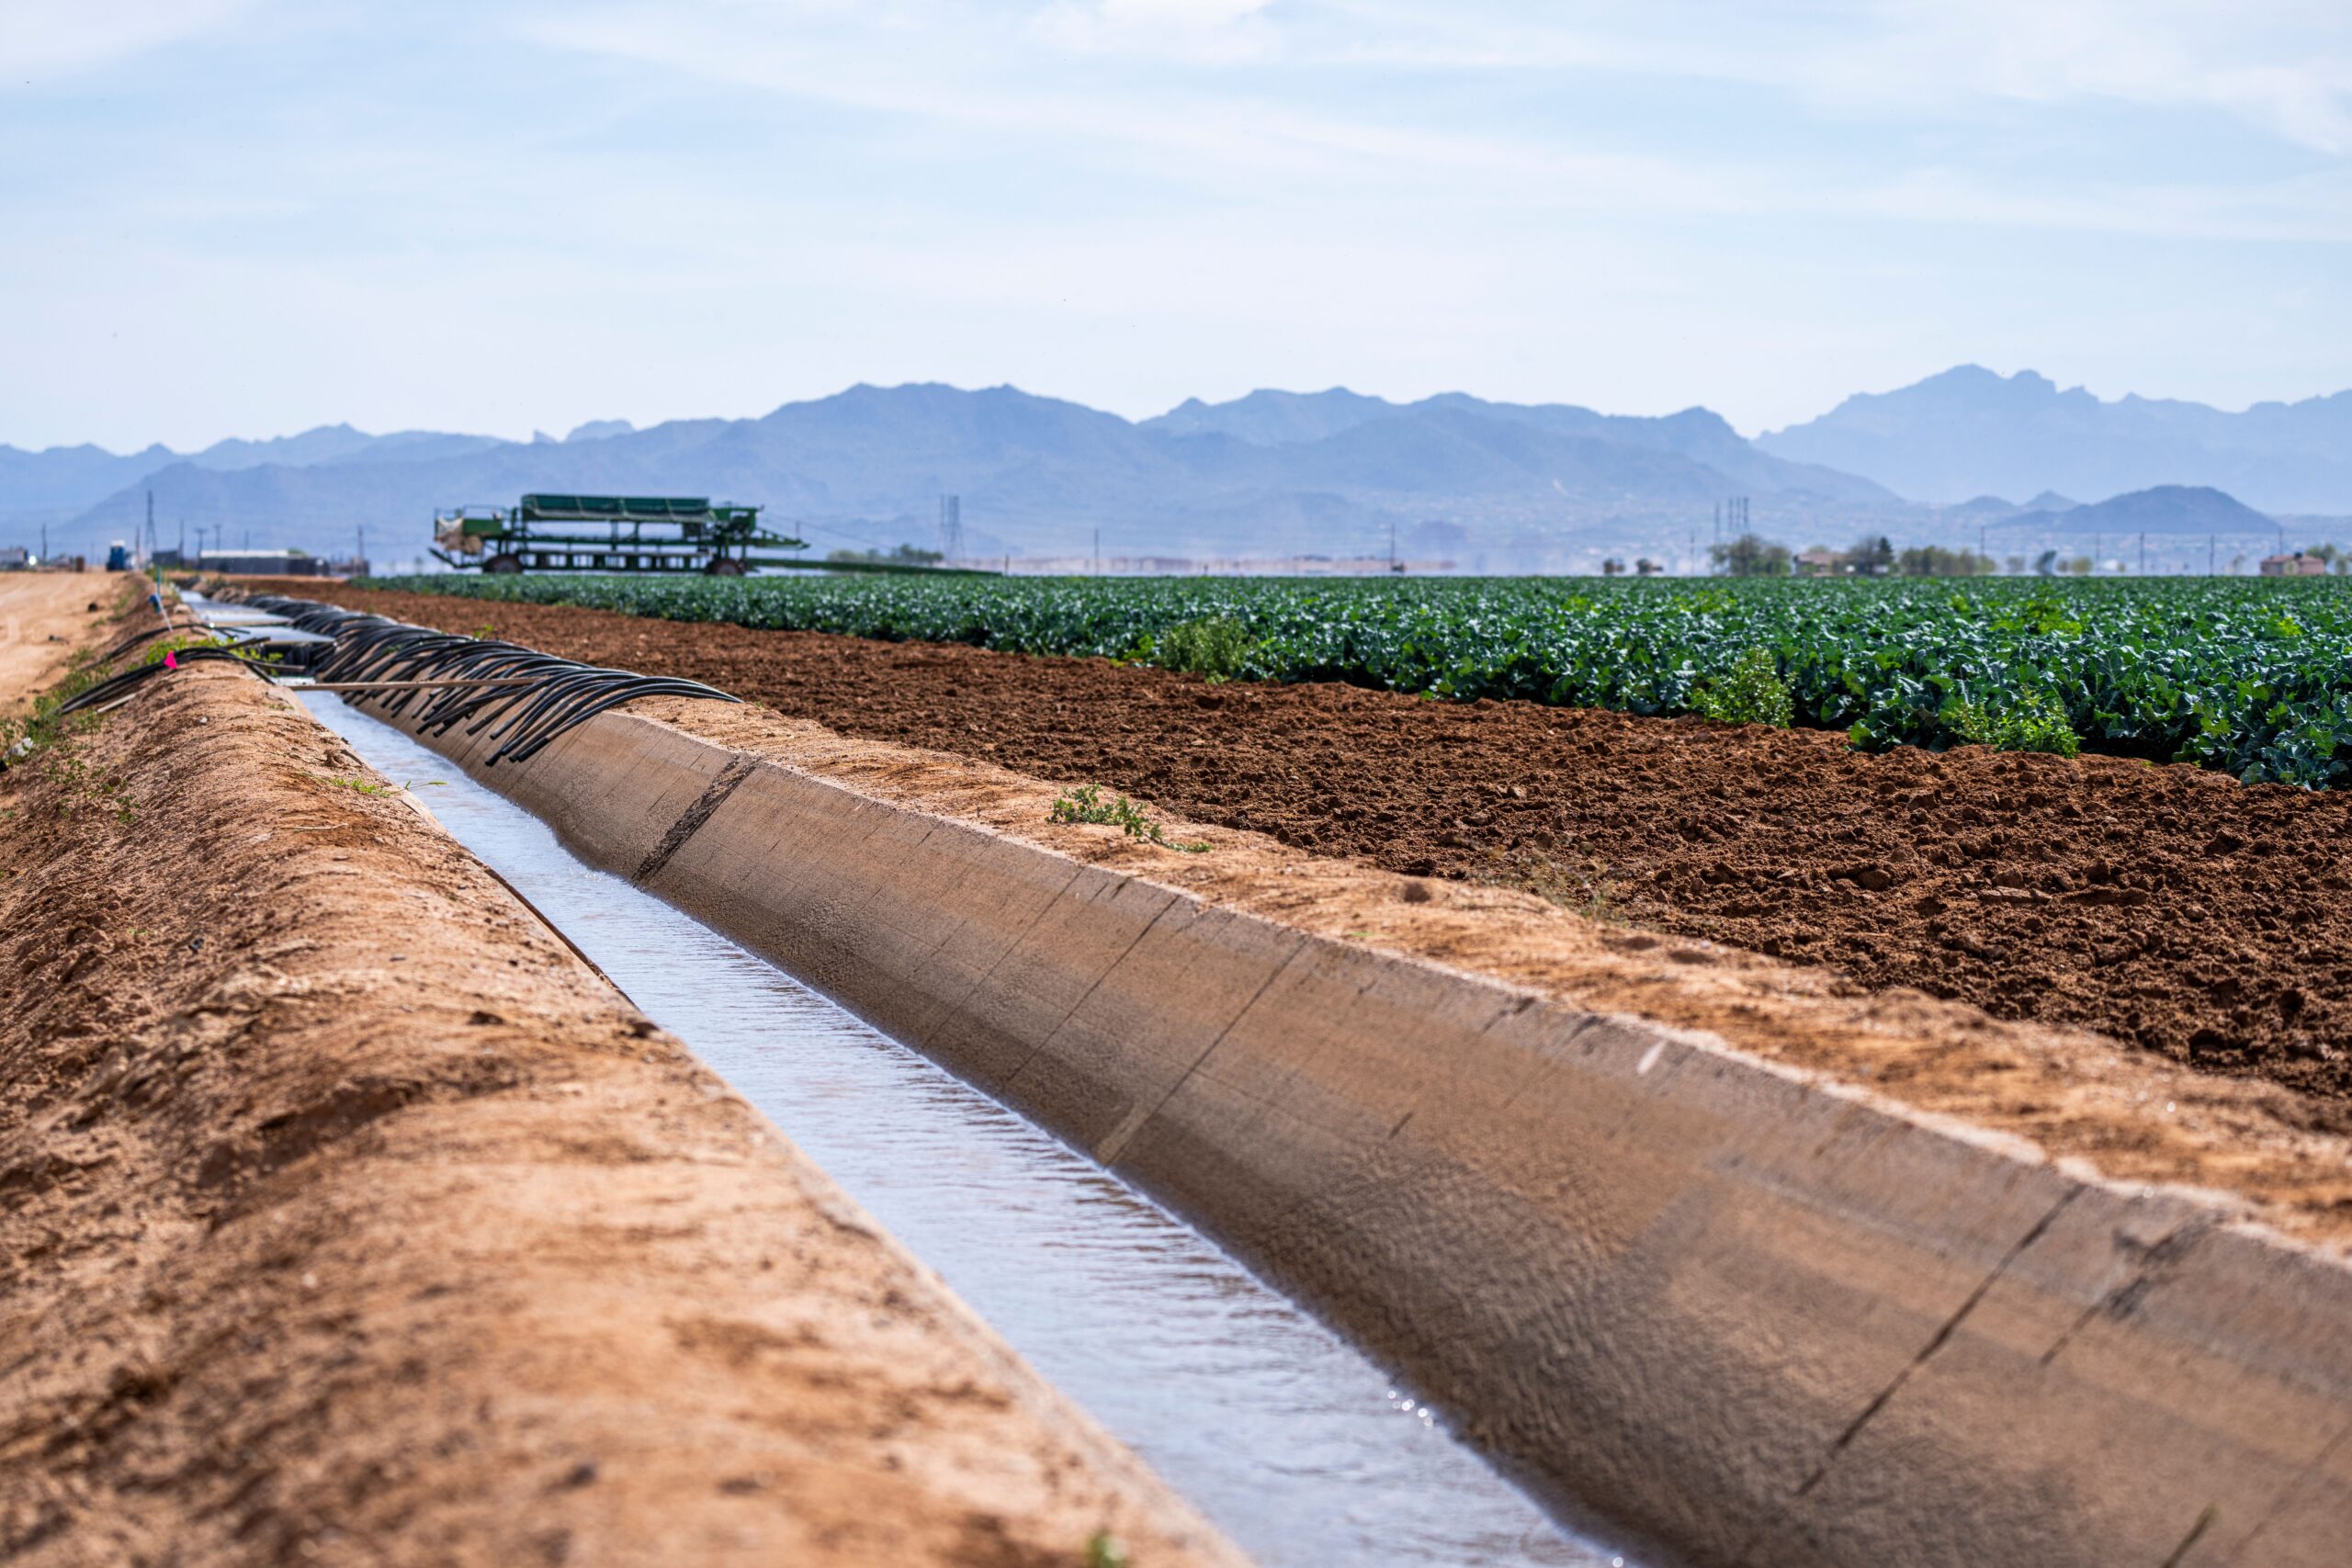
Suše u Srbiji u poslednje tri godine prouzrokovale su poljoprivredne gubitke veće od 2,5 milijarde evra. Međutim, osiguranje pokriva svega 2 odsto izgubljene vrednosti, pokazuju podaci Narodne banke Srbije i analiza meteorologa Uroša Davidovića i dr Nataše Tešić, sa Fakulteta poslovne ekonomije Bijeljina. Ovogodišnja suša posebno je pogodila prinos kukuruza, soje, šećerne repe i suncokreta. Procene govore da su gubici samo u kukuruzu između 360 i 500 miliona evra.

Ukupna šteta od klimatskih ekstrema u 2026. godini već premašuje milijardu evra, i to pre završetka godine. Takođe, ovo je treća uzastopna godina sa ovako visokim gubicima u domaćoj poljoprivredi. Kao rezultat, sektor suočava se sa ozbiljnim finansijskim izazovima i rizicima po održivost proizvodnje.

Klimatski šokovi i finansijska zaštita

Povećana učestalost suša dodatno komplikuje odnos između vode, hrane i energije u Srbiji. Osim ulaganja u hidroinfrastrukturu i održivu poljoprivredu, osiguranje je ključan instrument za ublažavanje ekonomskih posledica. Osiguranje ne eliminiše štetu od klimatskih promena, ali omogućava raspodelu gubitka na širi krug učesnika i kroz vreme. Zbog toga se posmatra kao deo strategije za očuvanje kontinuiteta privrednih aktivnosti i otpornosti sektora.

Međutim, trendovi na tržištu poljoprivrednog osiguranja pokazuju zabrinjavajuće promene. Broj zaključenih polisa plodova i useva rastao je od 2005. do 2022. godine, ali je zatim opao za oko 27% u naredne tri godine. Pad broja polisa pratio je i pad ukupne premije, uz napomenu da se podaci za 2025. još mogu revidirati. Ovaj preokret, prema analitičarima, ukazuje da trenutni sistem osiguranja nije prilagođen novim klimatskim rizicima.

Rast premije i pad poverenja

Više faktora utiče na opadanje broja osiguranja. Prosečna premija po polisi porasla je sa 735 evra u 2018. na 1.040 evra u 2024. godini, izraženo u stalnim cenama. Pored toga, poverenje poljoprivrednika opada. Naime, u periodu 2014-2018. oko 24% zahteva za odštetu bilo je odbijeno ili stornirano. Od 2019. godine taj procenat raste na 30%. To znači da svaki treći zahtev ne rezultira isplatom, što negativno utiče na motivaciju da se polisa obnovi.

NBS podaci ne omogućavaju razdvajanje odbijenih i storniranih zahteva, ali je jasno da stopa odbijanja utiče na tržište. U ekstremno sušnim godinama, zaštitni jaz—odnos nepokrivenih šteta i ukupnih gubitaka—iznosio je u proseku 0,98. To potvrđuje da je prosečno svega 2% izgubljene vrednosti zaštićeno osiguranjem.

Perspektive za smanjenje zaštitnog jaza

Kako bi se povećala efikasnost osiguranja, neophodno je proširiti dostupnost i prilagoditi pokriće realnim rizicima. Važna je saradnja između osiguravača, države i poljoprivrednika, uz povezivanje finansijske zaštite sa merama prilagođavanja klimatskim promenama. Samo na taj način moguće je smanjiti zaštitni jaz u poljoprivredi Srbije i obezbediti dugoročnu održivost sektora. Konačno, iskustva iz prethodnih godina ukazuju da bez ovakvih promena, poljoprivrednici će i dalje ostajati nezaštićeni pred klimatskim šokovima, a gubici će nastaviti da rastu.

Pročitaj još

Domaće

Zakup stana u Srbiji: Dva meseca duga kirije dovoljan razlog za otkaz ugovora

Neplaćanje kirije dva meseca omogućava raskid ugovora, ali iseljenje i naplata dugovanja zahtevaju sudski postupak
Objavljeno pre

,

Objavio:

Zakup stana u Srbiji: Dva meseca duga kirije dovoljan razlog za otkaz ugovora – iseljenje podstanara koji ne plaća kiriju

Neplaćanje kirije dva meseca omogućava raskid ugovora, ali iseljenje i naplata dugovanja zahtevaju sudski postupak

Zakup stana u Srbiji može se suočiti sa ozbiljnim finansijskim problemima ako podstanar prestane da plaća kiriju. Dva meseca neplaćanja kirije, prema članu 35 Zakona o stanovanju, predstavljaju osnov za otkaz ugovora, ali postupak naplate dugovanja i iseljenje zahtevaju dodatne pravne korake. Kao rezultat, vlasnici moraju pažljivo sačuvati ugovore i dokumentovati sve obaveze i opomene.

Kako funkcioniše iseljenje podstanara koji ne plaća kiriju

Pre svega, zakon jasno razlikuje raskid ugovora o zakupu od samog čina iseljenja. Ne postoji univerzalno pravilo da podstanar može biti iseljen odmah nakon prve neplaćene kirije. Obavezno je uputiti pisanu opomenu podstanaru i priložiti dokaze o dugovanju, kao što su izvodi iz banke i kopije komunikacije. Ovi dokazi postaju ključni u procesu kada zakupac odbija da napusti nekretninu.

Ugovor sa izvršnom klauzulom olakšava proces

Ugovor koji sadrži izvršnu klauzulu, sastavljen kod javnog beležnika, omogućava vlasniku da pokrene izvršni postupak bez prethodne parnice. Međutim, samo overa potpisa nije dovoljna — ugovor mora precizno navoditi visinu i rok plaćanja zakupnine, troškove, razloge za otkaz i način iseljenja. Ukoliko taj element nedostaje, vlasnik mora da pokrene sudski proces, što može značiti višegodišnje čekanje na rešenje.

Postupak kod nedostatka pisanog ugovora

Odsustvo pisanog ugovora otežava proces dokazivanja, naročito ako su transakcije obavljane gotovinski bez priznanica. Međutim, vlasnik može koristiti dokaze kao što su poruke, iznosi uplaćeni na račun i prepisku u kojoj zakupac priznaje korišćenje stana. Sud će razmotriti ove dokaze pri odlučivanju o iseljenju i naplati duga.

Pravne granice za vlasnike stanova

Vlasnici ne smeju da menjaju brave, iznose stvari zakupca ili isključuju struju i vodu kako bi prinudili podstanara na iseljenje. Takve radnje mogu izazvati dodatne pravne posledice. Iseljenje podstanara koji ne plaća kiriju može sprovesti isključivo sud ili javni izvršitelj na osnovu izvršne isprave. Samostalna akcija nije dozvoljena čak ni kada je vlasništvo nad nekretninom nesporno.

Naplata dugovanja za kiriju i račune

Iseljenje ne znači automatsku naplatu duga. Vlasnik ima pravo da traži zaostale zakupnine i komunalne troškove, ali mora jasno odvojiti dugove po osnovu zakupnine i po osnovu računa. Ako zakupac ne postigne dogovor o izmirenju duga, pokreće se sudski ili izvršni postupak. Kao rezultat, uredno vođenje evidencije o dugovanjima i dostavljanje opomena znatno povećava šanse za naplatu.

Širi ekonomski značaj pravilnog ugovaranja zakupa

Precizno definisani ugovori i poznavanje pravne procedure od suštinskog su značaja za tržište nekretnina u Srbiji. Osim toga, pravna zaštita vlasnika doprinosi sigurnosti ulaganja i smanjenju rizika za iznajmljivače. Efikasna naplata dugovanja i jasno utvrđene procedure iseljenja podstanara koji ne plaća kiriju utiču na stabilnost i atraktivnost sektora izdavanja stanova.

Pročitaj još

U Trendu