Connect with us

Domaće

Država pušta 5.000 tona dizela iz rezervi kako bi stabilizovala tržište

Vlada Srbije reaguje na visoke cene i logističke izazove, uz očekivanu potražnju od 205.000 tona u oktobru
Objavljeno pre

,

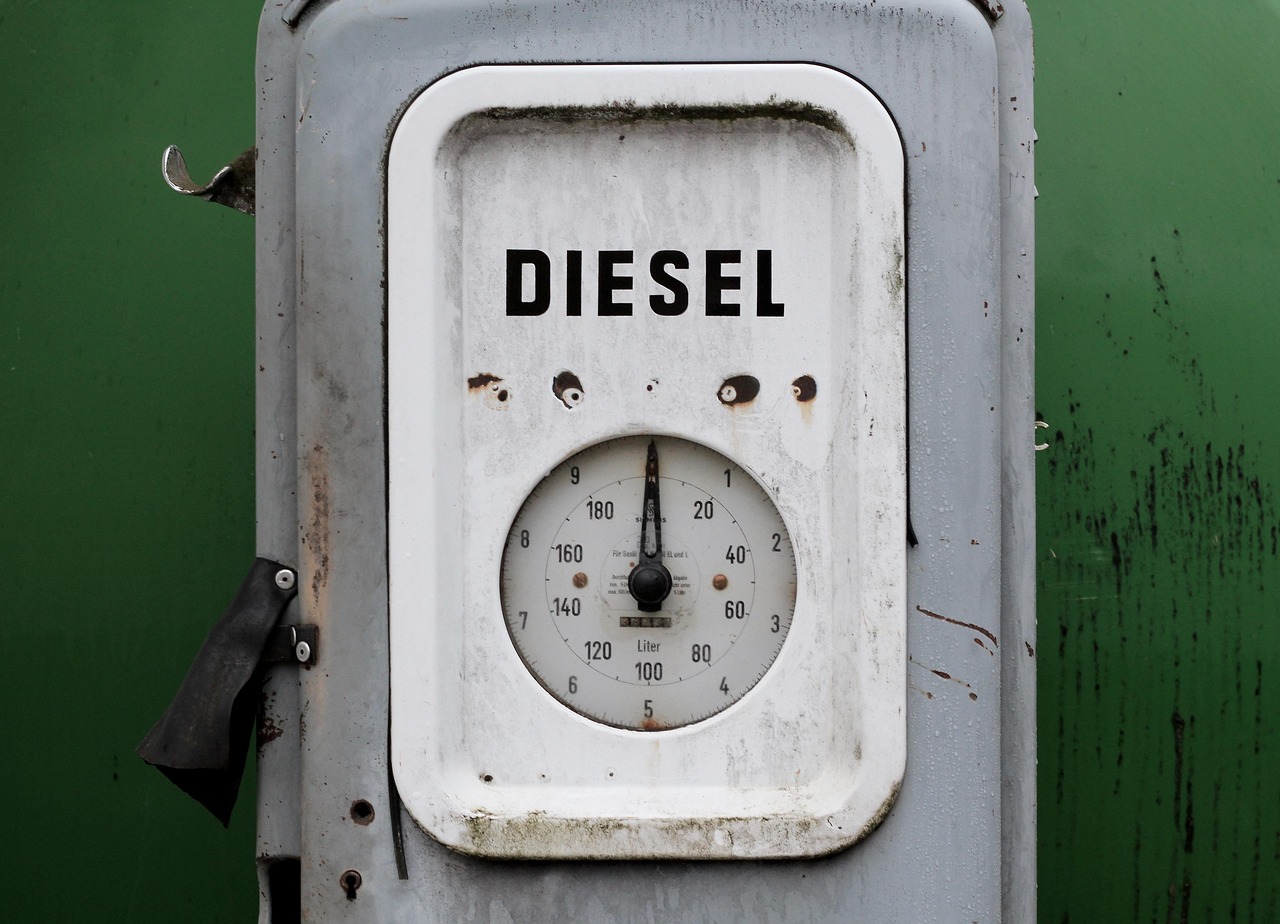
Država pušta 5.000 tona dizela iz rezervi kako bi stabilizovala tržište – puštanje dizela iz rezervi Foto Izvor: Pixabay / motointermedia

Vlada Srbije reaguje na visoke cene i logističke izazove, uz očekivanu potražnju od 205.000 tona u oktobru

Vlada Srbije ponovo koristi svoje robne rezerve kako bi obezbedila stabilnost na tržištu dizela. U skladu sa najnovijom odlukom, na tržište će biti pušteno 5.000 tona dizela iz državnih zaliha. Ova mera je uvedena zbog visokih cena i logističkih izazova koji trenutno utiču na snabdevanje, saopštila je Dubravka Đedović Handanović, ministarka rudarstva i energetike.

Prema proceni resornog ministarstva, potražnja za dizelom u oktobru iznosiće 205.000 tona. Zbog toga je Vlada odlučila da dodatno interveniše na tržištu. Kotacije dizela su nedavno premašile 1.500 do 1.600 dolara po toni, dok su troškovi logistike i transporta značajno porasli, posebno zbog niskog vodostaja Dunava. Kao rezultat, veliki deo uvoza naftnih derivata obavlja se železnicom, što komplikuje redovno snabdevanje.

Razlozi za puštanje dizela iz rezervi i tržišni izazovi

Ministarka Đedović Handanović je istakla da se tržište dizela u Srbiji oslanja pre svega na Naftnu industriju Srbije (NIS), koja radi punim kapacitetom i postiže rekordne nivoe prerade i veleprodaje. Međutim, naftne kompanije i dalje imaju poteškoće da zadovolje sve potrebe domaćeg tržišta. Zbog toga je Vlada odlučila da minimalnom neophodnom količinom iz rezervi podrži kontinuitet uvoza i omogući stabilno snabdevanje.

Prethodni slučajevi puštanja dizela iz državnih rezervi zabeleženi su krajem aprila 2026. godine, kada je na tržište izašlo dodatnih 30.000 tona dizela. Ukupna količina tada predata naftnim kompanijama dostigla je 65.000 tona. U martu iste godine država je pregovarala o ustupanju 40.000 tona nafte za preradu, što je predstavljalo oko 15% ukupnih rezervi, dok je zabrana izvoza nafte i derivata produžena do kraja juna, uz smanjenje akciza za 25%.

Vanredne mere i efekti na cenu goriva

Vlada je nastavila sa vanrednim merama kako bi se očuvala puna snabdevenost i kontrolisale cene za građane. Ministarka je naglasila: “Tako da ćemo i u narednom periodu preduzimati neophodne mere, kao što su smanjenje akcize od 20 odsto i od 25 odsto, kao i zabrana izvoza naftnih derivata. To su sve mere koje smo do sada preduzimali da bi obezbedili da bude puna snabdevenost tržišta, da nema poremećaja u snabdevanju, a da cene za građane držimo pod kontrolom i da se one ne povećavaju u onoj meri u kojoj je to neophodno, s obzirom na cene na tržištu”, izjavila je Dubravka Đedović Handanović.

Ova odluka ima za cilj da smanji pritisak na ponudu i omogući nastavak uvoza naftnih derivata, uprkos logističkim problemima i visokim cenama. Puštanje 5.000 tona dizela iz rezervi izabran je kao minimalna količina kojom se održava stabilnost tržišta, dok se istovremeno sprečava veći rast cena za krajnje potrošače.

Akcize su prethodno smanjene za 25%, što je dodatno pomoglo da se ograniči rast maloprodajnih cena. Vlada je takođe omogućila kompanijama prodaju sopstvenih operativnih rezervi, kao deo strategije za očuvanje tržišne ravnoteže. Srbija će i dalje primenjivati vanredne mere u cilju očuvanja stabilnosti, dok istovremeno prati kretanja na globalnom tržištu nafte i naftnih derivata.

Pročitaj još

Domaće

Prinos na američke obveznice dostigao 5,44 odsto, najviši nivo od 2004. godine

Rast prinosa prati i Evropa, dok Srbija nudi dugoročne dinarske obveznice sa prinosom od 5,0 do 5,6 odsto

Objavljeno pre

,

Objavio:

Rast prinosa prati i Evropa, dok Srbija nudi dugoročne dinarske obveznice sa prinosom od 5,0 do 5,6 odsto

Prinos na američke obveznice dostigao je 5,44 odsto na tridesetogodišnje hartije, što je najviši nivo od 2004. godine. Ovaj rast beleži se usled povećanih troškova energije i zabrinutosti zbog inflacije i rasta javnog duga, navodi se u izveštajima finansijskih analitičara. Prosečan prinos na državne obveznice širom sveta približava se 4 odsto, što je najviši nivo od 2007. godine.

Prinos na dvogodišnje američke obveznice porastao je za više od 1,5 procentnih poena od početka rata između Sjedinjenih Američkih Država i Irana. Istovremeno, prinos na tridesetogodišnje obveznice povećan je za više od 0,8 procentnih poena. Kao rezultat, rast prinosa povećava troškove finansiranja za američku vladu, čiji dug iznosi oko 40 biliona dolara (hiljadu milijardi je jedan bilion).

Rast prinosa na globalnim i evropskim tržištima

Na globalnom tržištu postoji trend rasprodaje državnog duga, dok prosečan prinos na obveznice raste. U Evropi, prinos na nemačke desetogodišnje obveznice dostigao je 3,57 odsto, što je najviši nivo od 2009. godine. Japanske desetogodišnje obveznice zabeležile su prinos od 3,15 odsto, najviši od 1996. godine. Analitičari ukazuju da su inflatorni pritisci, snažna američka privreda i veliko novo zaduživanje država i tehnoloških kompanija ključni uzroci ovog rasta.

Neposredni okidač bio je rast indeksa kupovnih menadžera u američkom uslužnom sektoru, koji je u septembru porastao na 58,7, najviši nivo u gotovo pet godina. Takođe, deficit američkog budžeta u julu iznosio je 432,3 milijarde dolara, najviše od marta 2021. godine. Kamate na dug SAD koštaju oko 1,2 biliona dolara godišnje, dok je ukupni javni dug premašio 40 biliona dolara, odnosno više od 120 odsto godišnje ekonomske proizvodnje.

Uticaj rasta prinosa u regionu i razlike među tržištima

Rast prinosa oseća se i u Jugoistočnoj Evropi, ali različito. Bugarska desetogodišnja obveznica, sa kreditnim rejtingom BBB+ i javnim dugom od oko 30 odsto BDP-a, donosi oko 4,40 odsto, što je gotovo 90 baznih poena iznad nemačke. Hrvatska desetogodišnja obveznica dostigla je 3,95 odsto, što je rast od 36 baznih poena za mesec dana i 88 više nego pre godinu dana. Rumunska desetogodišnja obveznica dostigla je 7,53 odsto, što je povećanje od 59 baznih poena za mesec dana i najviši nivo u poslednjih dvanaest meseci.

Srbija se zadužuje u dinarima sa dugoročnim obveznicama koje nude prinose od 5,0 do 5,6 odsto, u zavisnosti od ročnosti. Petogodišnja emisija prodata je na junskoj aukciji po 5,00 odsto, dok je desetogodišnja obveznica sa dospećem 2035. godine prodata u januaru po prinosu od 5,07 odsto. Od 1. septembra, ove obveznice dostupne su i međunarodnim investitorima preko Euroklira. Prema oceni profesora Mališe Đukića sa Beogradske bankarske akademije, rast prinosa na nemačke i američke obveznice povećaće cenu zaduživanja u Srbiji čak i ako premija rizika ostane nepromenjena.

Poređenja treba tumačiti pažljivo: Bugarska i Hrvatska su u Evrozoni, dok se Srbija i Rumunija porede u lokalnoj valuti, pa razlika u prinosu uključuje i valutni rizik. Osim toga, veliko korporativno zaduživanje za razvoj infrastrukture veštačke inteligencije dodatno utiče na tražene prinose, jer investitori koji vezuju novac na 30 godina traže veću naknadu.

Na kraju, aktuelni rast prinosa na američke obveznice pokazuje kako globalni i regionalni finansijski tokovi ostaju pod snažnim uticajem inflacije, budžetskih deficita i promena monetarne politike. Investitori i države pažljivo prate kretanja jer viši prinosi znače i veće troškove zaduživanja za vlade, ali i potencijalno veći prinos za kupce državnog duga.

Pročitaj još

Domaće

Svetski dug porastao na 365 biliona dolara, kamate opterećuju državne finansije

Trošak kamata dostigao 3,3 biliona dolara godišnje, OECD i MMF upozoravaju na potrebu fiskalne konsolidacije
Objavljeno pre

,

Objavio:

Svetski dug porastao na 365 biliona dolara, kamate opterećuju državne finansije

Trošak kamata dostigao 3,3 biliona dolara godišnje, OECD i MMF upozoravaju na potrebu fiskalne konsolidacije

Svetski dug premašio je 365 biliona dolara, što predstavlja istorijski maksimum, pokazuje istraživanje Instituta za međunarodne finansije (IIF) objavljeno u septembru 2026. godine. Samo u prvoj polovini godine dug je povećan za 10 biliona dolara. Uz to, trošak kamata na ovaj iznos postao je značajan teret za mnoge države, posebno zbog rasta kamatnih stopa i usporavanja ekonomskog rasta.

Kamate na dug premašile troškove veštačke inteligencije i čiste energije

Prema podacima IIF-a, razvijene ekonomije su prošle godine samo na kamate po međunarodno trgovanim državnim obveznicama potrošile više od 3,3 biliona dolara. Ovaj iznos prevazilazi ukupna globalna izdvajanja za veštačku inteligenciju, koja su iznosila 2,6 biliona dolara, i ulaganja u čistu energiju, sa 2,3 biliona dolara. Poređenja radi, troškovi za odbranu dostigli su 3,1 bilion dolara, što je takođe manje od izdataka za servisiranje duga.
Rast prinosa na državne obveznice u ekonomijama poput Sjedinjenih Američkih Država, Japana, Francuske i Velike Britanije dostigao je najviše nivoe u poslednjih deset godina. Ovakav trend prouzrokovan je očekivanjima investitora da će kamatne stope ostati visoke, dugotrajnim pritiskom visokih cena energije, usporenjem privrednog rasta i velikom javnom potrošnjom.

OECD i MMF zahtevaju reforme za održivost javnih finansija

Organizacija za ekonomsku saradnju i razvoj (OECD) u najnovijim prognozama upozorava da države moraju preduzeti hitne mere za ograničavanje i preusmeravanje javne potrošnje. Takođe, preporučuje povećanje efikasnosti javnog sektora i jačanje prihoda, kako bi se obezbedila dugoročna održivost javnog duga i sposobnost odgovora na buduće ekonomske šokove.
Direktorka Međunarodnog monetarnog fonda Kristalina Georgieva izjavila je za BBC da šokovi koji pogađaju globalnu ekonomiju kontinuirano podižu nivo duga. “Potrebno je smanjiti nivo duga, postaviti fiskalnu konsolidaciju kao prioritet i obezbediti da centralne banke ispune svoj mandat očuvanja stabilnosti cena”, naglasila je Georgieva.
Ona je dodala da su potrebne politički teške, ali neophodne odluke kako bi se dugoročno ograničili rizici povezani sa rastom zaduženosti.

Zašto rast svetskog duga zabrinjava ekonomiste

Povećanje svetskog duga i rast kamata direktno utiču na mogućnosti država da finansiraju javne usluge, investiraju u razvoj i reaguju na nove ekonomske izazove. Kao rezultat, fiskalna disciplina i strukturne reforme postaju ključni faktori za stabilnost globalnih finansija.
Uporedo sa tim, rastući trošak servisiranja duga ograničava prostor za javne investicije i može uticati na povećanje poreskog opterećenja ili smanjenje javne potrošnje. Stručnjaci smatraju da će države morati da izbalansiraju kratkoročne potrebe sa dugoročnom održivošću javnih finansija kako bi izbegle pogoršanje fiskalne pozicije.
Svetski dug ostaje centralna tema globalne ekonomije, a brzina njegovog rasta zahteva prilagođavanje politika i odgovoran pristup u vođenju javnih finansija.

Pročitaj još

Domaće

Evrozona beleži rast BDP-a od 0,9 odsto uz inflaciju od 3 odsto u 2026.

Evropska centralna banka predviđa postepeno usporavanje inflacije i blagi pad nezaposlenosti do 2028. godine
Objavljeno pre

,

Objavio:

Evrozona beleži rast BDP-a od 0,9 odsto uz inflaciju od 3 odsto u 2026. – privreda Evrozone

Evropska centralna banka predviđa postepeno usporavanje inflacije i blagi pad nezaposlenosti do 2028. godine

Evropska centralna banka očekuje da privreda Evrozone nastavi sa umirenim rastom tokom narednih godina. Prema najnovijim projekcijama, realni BDP Evrozone porašće 0,9 odsto u 2026. godini, dok će inflacija iznositi 3 odsto, navodi se u izveštaju koji je predstavio član Izvršnog odbora ECB Filip R. Lejn. Ove prognoze pokazuju da će inflacija u Evrozoni ostati iznad ciljanog nivoa tokom 2026, ali da se očekuje njeno postepeno smanjenje do 2,1 odsto u 2028.

Privredni rast i kretanje inflacije

Rast privrede Evrozone u 2026. godini biće 0,9 odsto, nakon 1,3 odsto u 2025. godini. Prognoze pokazuju da bi taj tempo mogao da ubrza na 1,4 odsto u 2027. i 1,5 odsto u 2028. Inflacija merena harmonizovanim indeksom potrošačkih cena (HICP) očekuje se da poraste na 3 odsto u 2026, posle 2,1 odsto u 2025. Takođe, Evropska centralna banka predviđa usporavanje inflacije na 2,5 odsto u 2027. i 2,1 odsto u 2028. godini. Najveći doprinos rastu inflacije u 2026. očekuje se od energenata, čije cene bi mogle biti 9,3 odsto više nego prethodne godine. Već u 2027. predviđa se naglo usporavanje ovog rasta na 1 odsto. Bazna inflacija, koja isključuje energiju i hranu, ostaje stabilna između 2,4 i 2,6 odsto tokom celog perioda do 2028.

Uticaj kamatnih stopa i fiskalne politike

Kratkoročne i dugoročne kamatne stope porasle su krajem 2025. godine. Kao rezultat, troškovi finansiranja su veći za banke, domaćinstva i kompanije. Očekuje se da stroži finansijski uslovi ograniče privredni rast i doprinesu smanjenju inflacije u periodu od 2026. do 2028. Fiskalni položaj Evrozone trebalo bi postepeno da se poboljšava, ali se budžetski deficit očekuje iznad 3 odsto BDP-a sve do 2028. godine. U isto vreme, rast javnih investicija usporava, sa oko 7 odsto u 2026. na 2 odsto u 2028. godini.

Nezaposlenost i rast plata

Stopa nezaposlenosti u Evrozoni, prema procenama ECB, smanjiće se sa 6,3 odsto u 2025. na 5,9 odsto u 2028. Pored toga, rast naknada po zaposlenom usporiće sa 3,8 odsto u 2025. na 3,3 odsto u 2028. Ove prognoze ukazuju na stabilizaciju tržišta rada, ali i na postepeno smanjenje pritiska na rast plata.

Rizici i izvori neizvesnosti

Evropska centralna banka posebno ističe kretanje cena energenata i sirovina kao ključne izvore neizvesnosti za inflaciju. Osim toga, globalna trgovina i razvoj tržišta veštačke inteligencije mogu dodatno uticati na ekonomske trendove u Evrozoni. S druge strane, fiskalna politika se blago pooštrava, što u kombinaciji sa strožim finansijskim uslovima može ograničiti rast, ali i doprineti bržoj stabilizaciji inflacije. Ove prognoze ukazuju na period prilagođavanja za privredu Evrozone, sa postepenim povratkom inflacije ka ciljanom nivou i održivim, mada skromnim rastom.

Pročitaj još

U Trendu