Connect with us

Domaće

UniCredit Fondacija ulaže više od 16 miliona evra za podršku mladima u Srbiji i Evropi

Sredstva namenjena razvoju znanja, veština i jednakih obrazovnih prilika kroz partnerstva sa evropskim organizacijama
Objavljeno pre

,

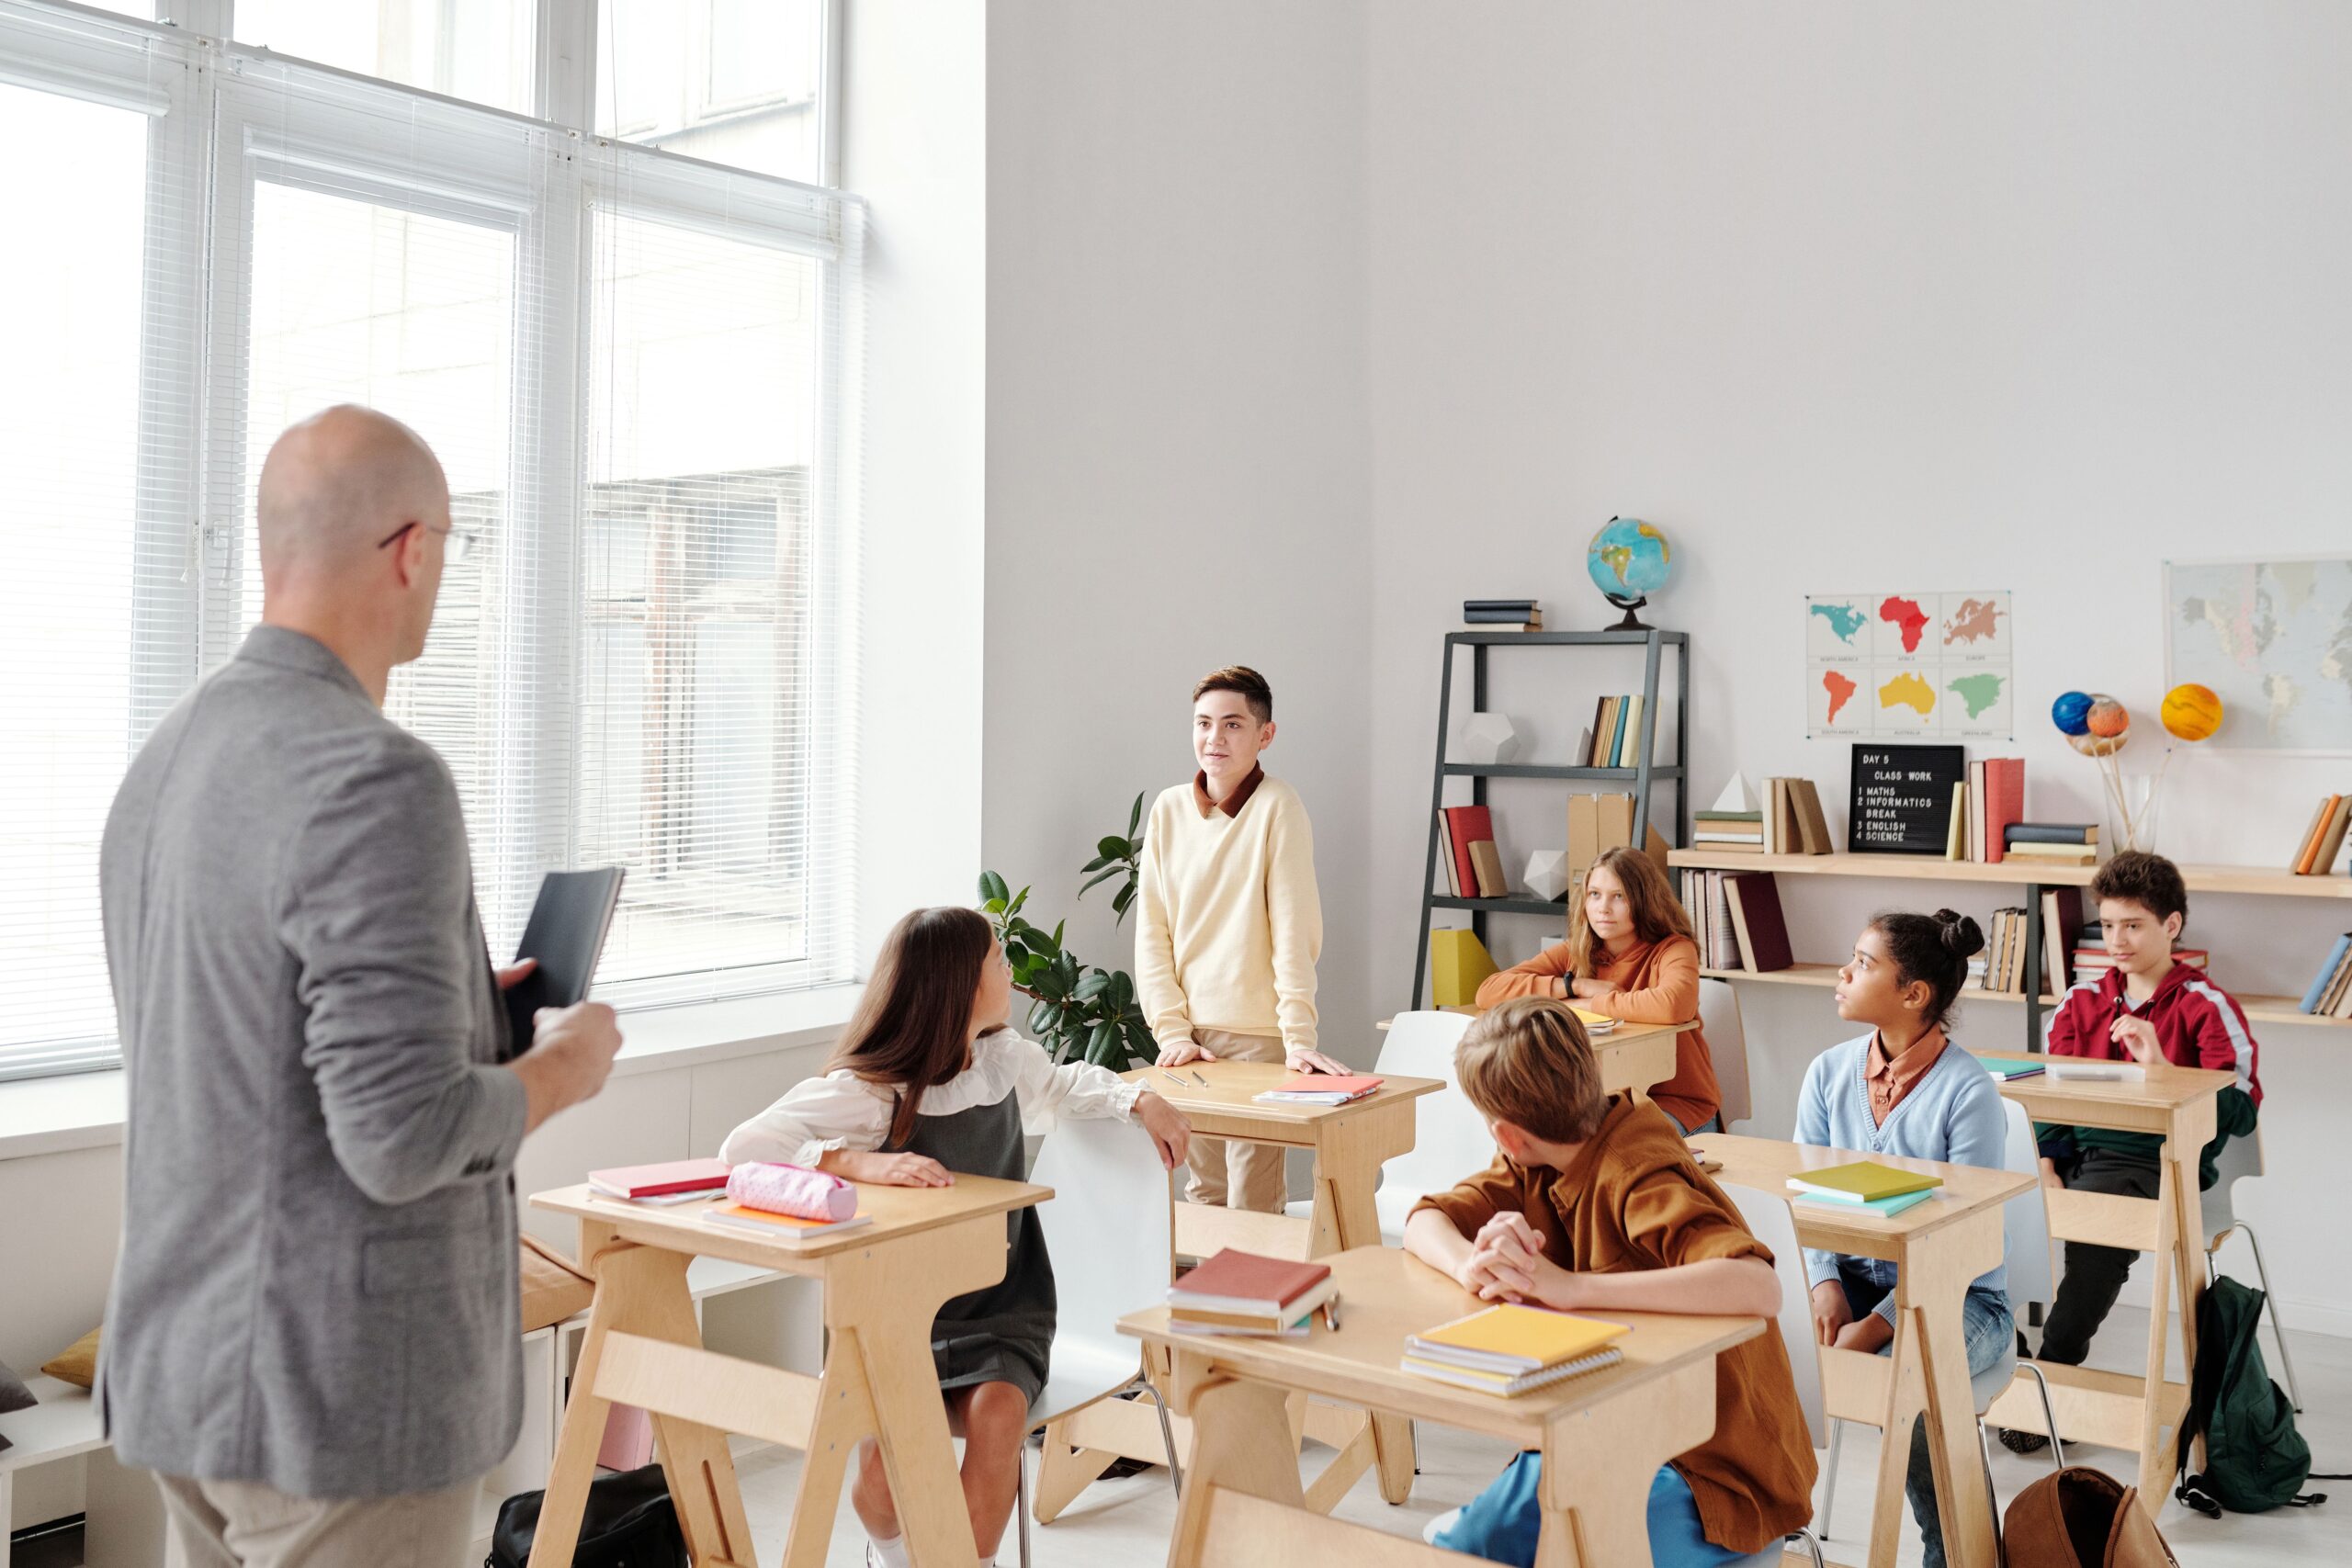
UniCredit Fondacija ulaže više od 16 miliona evra za podršku mladima u Srbiji i Evropi Foto Izvor: Pexels / Max Fischer

Sredstva namenjena razvoju znanja, veština i jednakih obrazovnih prilika kroz partnerstva sa evropskim organizacijama

UniCredit Fondacija nastavlja partnerstva sa organizacijama Teach For All i Junior Achievement Europe, uz novo ulaganje od više od 16 miliona evra za podršku mladima u Srbiji i Evropi tokom naredne tri godine. Ova inicijativa, koja se nadovezuje na ranije izdvojenih 14 miliona evra za period od 2023. do 2026. godine, ima za cilj da unapredi pristup kvalitetnom obrazovanju, razvoju veština i samopouzdanju mladih generacija.

Više od 16 miliona evra za obrazovanje mladih

Nastavak saradnje sa evropskim partnerima najavljen je na događaju „Beyond Academic Performance. A European Dialogue on the Future of Education“ u Rimu, gde su predstavljeni planovi za novu fazu ulaganja u obrazovanje. Prema rezultatima OECD PISA 2025 istraživanja, čak 46% učenika u zemljama OECD-a koristi AI chatbotove najmanje jednom nedeljno za učenje, što ukazuje na rastući značaj digitalnih veština. S obzirom na ove trendove, partnerstvo ima za cilj da mladima omogući razvoj znanja i veština koje su ključne za uspeh u savremenom društvu.

Konkretnu podršku dobija i Srbija

U okviru novih trogodišnjih partnerstava, Teach For All će delovati u osam evropskih zemalja, uključujući Srbiju, dok će saradnja sa Junior Achievement Europe obuhvatiti 11 zemalja. U Srbiji, lokalni partner Dostignuća mladih u Srbiji (Junior Achievement Serbia) realizuje program Re-Power Your Future, koji je tokom prethodnog perioda premašio planirane ciljeve. Programi su obuhvatili 239 škola, naspram planiranih 80, i 547 nastavnika, što je gotovo pet puta više od cilja od 110. Ostvareno je više od 25.000 prilika za učenje, značajno iznad planiranih 15.000.

Uticaj na preduzetništvo i lokalne zajednice

Tokom partnerstva realizovano je 592 volonterska angažmana, dok je 21 zaposleni iz UniCredit Banke Srbija učestvovao u 26 volonterskih aktivnosti, kao mentori i članovi žirija u preduzetničkim projektima i takmičenjima. „Obezbediti svakom mladom čoveku pristup kvalitetnom obrazovanju nije samo društveni imperativ, već i ulaganje u budućnost Evrope. Kroz UniCredit Fondaciju želimo da damo svoj doprinos podržavajući organizacije koje imaju kapacitet za trajne promene“, izjavio je Andrea Orcel, predsednik UniCredit Fondacije i CEO UniCredit Grupe.

Fokus na razvoj veština i karijerno usmerenje

Poseban akcenat programa stavljen je na preduzetništvo, finansijsku pismenost i pripremu mladih za tržište rada. U završnoj godini, Dostignuća mladih u Srbiji sprovela su istraživanje u 28 srednjih škola i dodatno proširila preduzetničko obrazovanje na mlađe učenike, posebno u zajednicama sa ograničenim obrazovnim mogućnostima. U jugoistočnoj Srbiji, aktivnosti su usmerene na škole iz manje razvijenih sredina, poput događaja u Žitorađi, gde su učenici predstavljali sopstvene proizvode i usluge, razvijajući timski rad i kreativnost. Time je UniCredit Fondacija direktno doprinela stvaranju jednakih šansi za mlade i jačanju ekonomskog potencijala lokalnih zajednica.

Pročitaj još

Domaće

Kinesko tržište digitalnih lica donosi honorare do 15.000 dolara po ugovoru

Sve više stanovnika Kine zarađuje iznajmljivanjem lica za veštačku inteligenciju, dok pojedinačni ugovori dostižu 100.000 juana
Objavljeno pre

,

Objavio:

Kinesko tržište digitalnih lica donosi honorare do 15.000 dolara po ugovoru

Sve više stanovnika Kine zarađuje iznajmljivanjem lica za veštačku inteligenciju, dok pojedinačni ugovori dostižu 100.000 juana

Kinesko tržište digitalnih lica beleži ubrzani rast zahvaljujući inovativnim načinima zarade kroz iznajmljivanje lica veštačkoj inteligenciji. Pojedinci u Kini mogu ostvariti honorare od samo 50 juana (oko sedam dolara), ali i do 100.000 juana, što iznosi gotovo 15.000 dolara po ugovoru. Ovi iznosi zavise od izgleda osobe, namene digitalnog sadržaja i uslova koje ugovor predviđa. Ključna fraza “kinesko tržište digitalnih lica” učestalo se pojavljuje u analizi ovog trenda.

Proces se odvija tako što ljudi ustupaju svoje fotografije producentima koji koriste napredne tehnologije za generisanje digitalnih glumaca. Ovi digitalni likovi koriste se u reklamama, video-igrama i kratkim serijama. Osim toga, korisnici dobijaju mogućnost da zarade novac bez potrebe da fizički prisustvuju snimanjima. Prema podacima iz industrije, isplate po epizodi mogu biti i manje – od 15 do 74 dolara, u zavisnosti od projekta.

Kinesko tržište digitalnih lica i ekonomski uticaji

Ubrzani razvoj veštačke inteligencije u Kini uzrokovao je veliku potražnju za digitalnim licima. Posebno je izražen rast tržišta kratkih serija koje koristi AI tehnologiju. Produkcija ovakvih serija je brža i jeftinija u poređenju sa tradicionalnim metodama. Producenti ne moraju angažovati glumce za svaku scenu, što im omogućava značajne uštede. Kao rezultat, sve veći broj ljudi u Kini koristi ovu priliku za dodatni prihod.

Međutim, iznajmljivanje lica donosi i niz izazova. Pitanje kontrole nad upotrebom digitalnog lika postaje centralno u industriji. Ugovori preciziraju koliko dugo i u koje svrhe kompanije mogu koristiti lice, kao i mogućnost ustupanja trećim stranama. S druge strane, ovakva praksa otvara i etička pitanja, jer lice može biti iskorišćeno u sadržajima na koje osoba nije pristala.

Regulativa i budućnost digitalnih lica

Kina je već usvojila pravila koja regulišu upotrebu medijskih sadržaja generisanih veštačkom inteligencijom, uključujući “dipfejk” tehnologije. Ipak, kako video-sadržaji postaju sve realističniji i jeftiniji za proizvodnju, izazov ostaje koliko pojedinci zaista mogu kontrolisati upotrebu svog digitalnog lika nakon potpisivanja ugovora. Njihovo lice može nastaviti da se koristi i kada više nemaju mogućnost uticaja na njegovu upotrebu.

Kinesko tržište digitalnih lica pokazuje dinamičan razvoj, ali istovremeno postavlja nova pitanja o privatnosti i zaštiti identiteta. Očekuje se da će se regulativa dodatno razvijati u skladu sa rastom i promenama na tržištu.

Pročitaj još

Domaće

Mastercard omogućava oflajn plaćanje do 200 evra po transakciji u Evropi

Nova funkcionalnost kartica biće dostupna u Srbiji od početka 2027. godine, građani će moći da plate i tokom nestanka struje ili mreže
Objavljeno pre

,

Objavio:

Mastercard omogućava oflajn plaćanje do 200 evra po transakciji u Evropi

Nova funkcionalnost kartica biće dostupna u Srbiji od početka 2027. godine, građani će moći da plate i tokom nestanka struje ili mreže

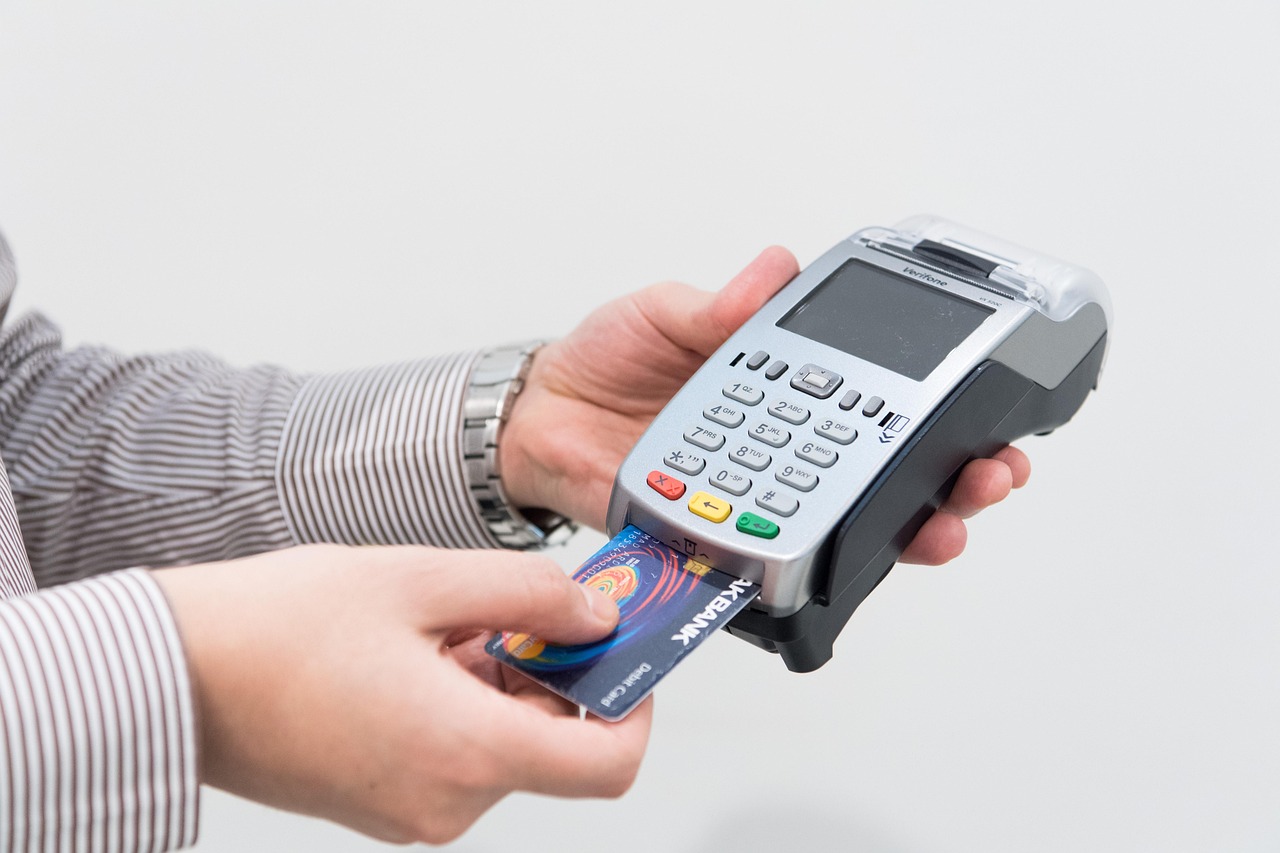
Mastercard uvodi oflajn plaćanje do 200 evra po transakciji širom Evrope, uključujući i Srbiju, od početka 2027. godine. Ova novina omogućava korisnicima da nastave sa plaćanjima karticama čak i kada dođe do nestanka struje ili prekida mreže, što je ključna inovacija u trenutku kada digitalna plaćanja postaju standard. Kompanija je ovu odluku objavila nakon što je u aprilu 2025. godine nestanak struje u Španiji i Portugalu privremeno onemogućio digitalna plaćanja za oko 55 miliona ljudi.

Detalji uvođenja oflajn plaćanja i tehnološki okvir

Oflajn plaćanje u Mastercard mreži biće implementirano u dve faze. Od februara 2027. godine sve novoizdate Mastercard kartice u Evropi moraće da podržavaju ovu funkcionalnost. Do maja iste godine, svi novi i zamenski platni terminali takođe će biti prilagođeni za oflajn transakcije. Limiti potrošnje, određeni od strane banke izdavaoca kartice, biće bezbedno memorisani na čipu kartice. Kada dođe do prekida mreže ili nestanka struje, transakcija se lokalno odobrava na terminalu u okviru unapred postavljenog limita, najviše do 200 evra po transakciji. Kada se veza obnovi, transakcije se automatski prosleđuju na dalje procesiranje.

Uticaj na građane i tržišta u regionu

Ova funkcionalnost omogućava građanima da nastave sa kupovinom osnovnih potrepština kao što su hrana, gorivo i lekovi, čak i u kriznim situacijama. Uporedo sa tim, rešenje je već testirano u Danskoj, Švedskoj, Estoniji i Letoniji. Na primer, tokom oluje u Letoniji, kupci su mogli da koriste kartice u prodavnicama koje su radile na agregate. U Danskoj je tehnički kvar odsekao terminale od platnog sistema, ali su ključne transakcije ipak realizovane zahvaljujući oflajn režimu.

Izjave rukovodstva i širi značaj za sektor

Kako ističe Brice van de Walle, izvršni potpredsednik za osnovne platne usluge u Evropi, „Kada nestane struje ili dođe do prekida mreže, potrebe ljudi ne prestaju – hrana, gorivo i lekovi i dalje su neophodni. Naše iskustvo pokazuje koliko oflajn plaćanje može da bude važno u takvim situacijama. Uvođenjem ove tehnologije širom Evrope omogućavamo ljudima da nastave da plaćaju ono što im je potrebno, čak i kada dođe do nepredviđenih okolnosti.“

Regulatorni okvir i budući razvoj

Nakon usaglašavanja sa partnerima, nacionalnim vladama, regulatorima i centralnim bankama, Mastercard je potvrdio da će oflajn plaćanje postepeno biti dostupno tokom 2027. godine i u Srbiji, ali i u Crnoj Gori, Bosni i Hercegovini, Hrvatskoj, Sloveniji i Severnoj Makedoniji. Ova tehnologija deo je kontinuiranih ulaganja kompanije u infrastrukturu i sajber bezbednost u poslednjih 12 meseci, sa ciljem da evropske platne mreže postanu otpornije na nepredviđene situacije i prekide. Kao rezultat, građani i maloprodajni sektor mogu očekivati veću pouzdanost kartičnih plaćanja, što dodatno podstiče digitalizaciju finansijskih usluga u regionu.

Pročitaj još

Domaće

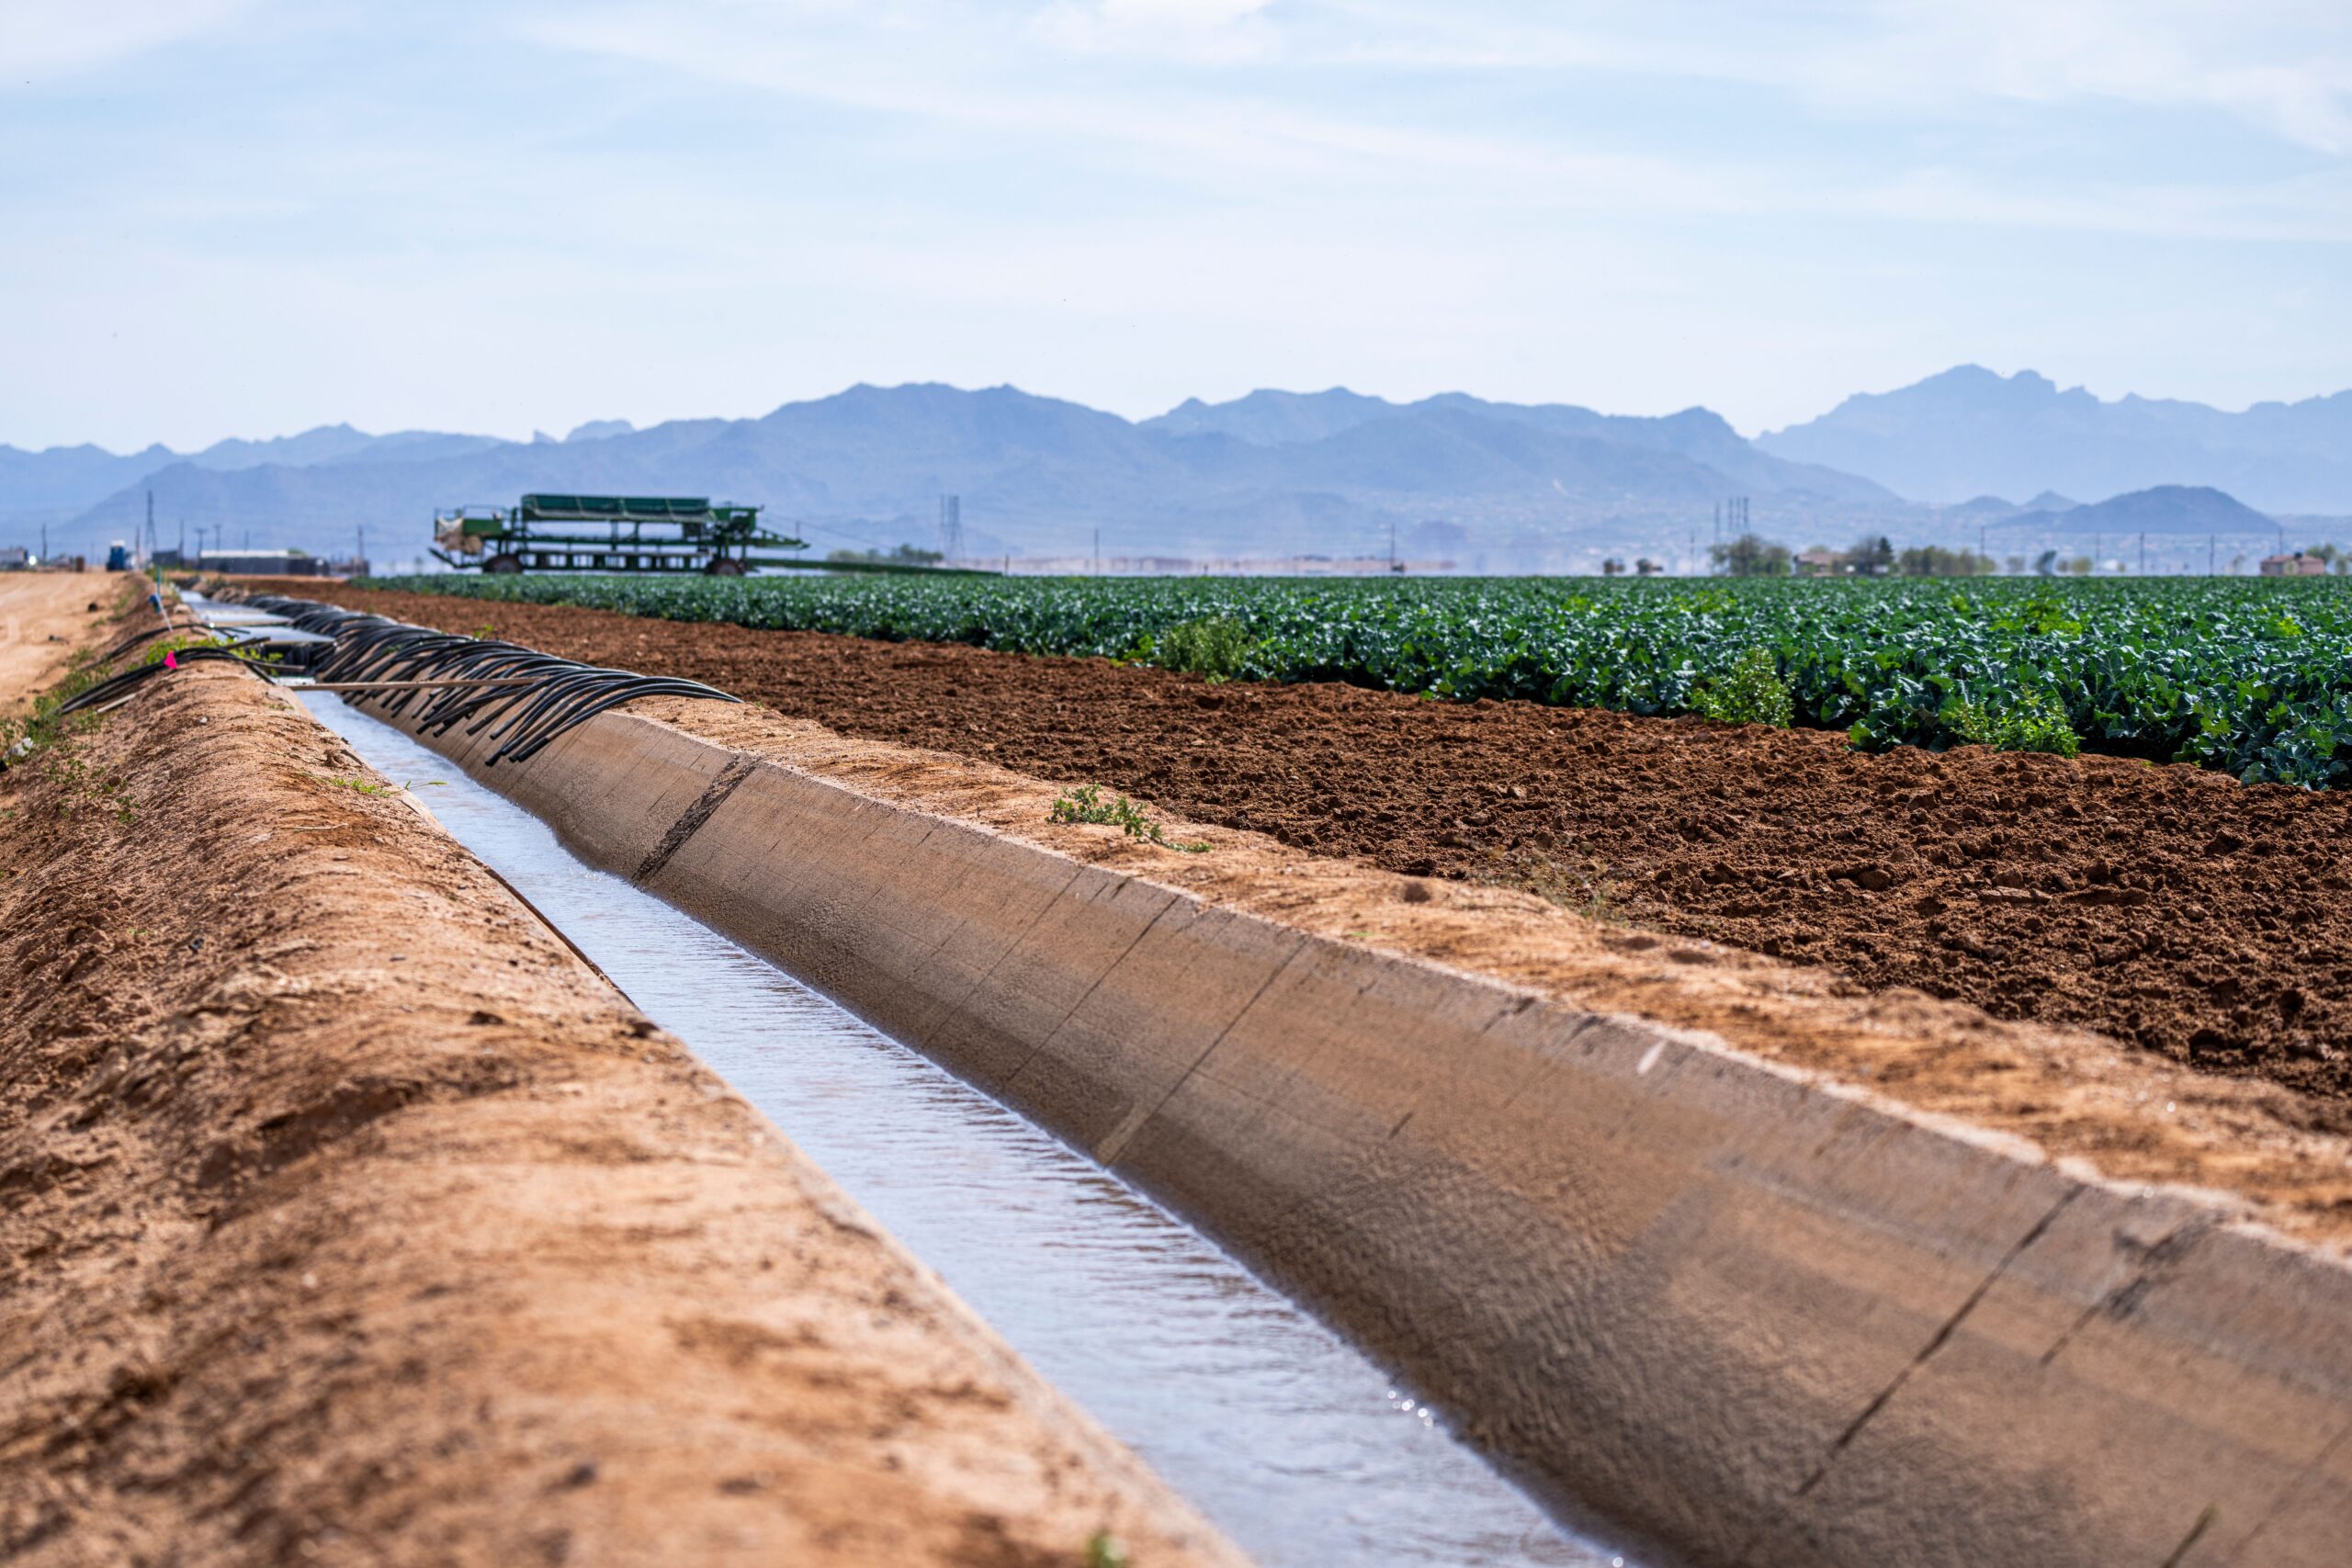
Suše u Srbiji izazvale gubitke od 2,5 milijarde evra, osiguranje pokriva samo 2 odsto

Pad broja polisa i rast prosečne premije ugrožavaju finansijsku sigurnost poljoprivrednika dok klimatski rizici rastu
Objavljeno pre

,

Objavio:

Suše u Srbiji izazvale gubitke od 2,5 milijarde evra, osiguranje pokriva samo 2 odsto

Pad broja polisa i rast prosečne premije ugrožavaju finansijsku sigurnost poljoprivrednika dok klimatski rizici rastu

Suše u Srbiji u poslednje tri godine prouzrokovale su poljoprivredne gubitke veće od 2,5 milijarde evra. Međutim, osiguranje pokriva svega 2 odsto izgubljene vrednosti, pokazuju podaci Narodne banke Srbije i analiza meteorologa Uroša Davidovića i dr Nataše Tešić, sa Fakulteta poslovne ekonomije Bijeljina. Ovogodišnja suša posebno je pogodila prinos kukuruza, soje, šećerne repe i suncokreta. Procene govore da su gubici samo u kukuruzu između 360 i 500 miliona evra.

Ukupna šteta od klimatskih ekstrema u 2026. godini već premašuje milijardu evra, i to pre završetka godine. Takođe, ovo je treća uzastopna godina sa ovako visokim gubicima u domaćoj poljoprivredi. Kao rezultat, sektor suočava se sa ozbiljnim finansijskim izazovima i rizicima po održivost proizvodnje.

Klimatski šokovi i finansijska zaštita

Povećana učestalost suša dodatno komplikuje odnos između vode, hrane i energije u Srbiji. Osim ulaganja u hidroinfrastrukturu i održivu poljoprivredu, osiguranje je ključan instrument za ublažavanje ekonomskih posledica. Osiguranje ne eliminiše štetu od klimatskih promena, ali omogućava raspodelu gubitka na širi krug učesnika i kroz vreme. Zbog toga se posmatra kao deo strategije za očuvanje kontinuiteta privrednih aktivnosti i otpornosti sektora.

Međutim, trendovi na tržištu poljoprivrednog osiguranja pokazuju zabrinjavajuće promene. Broj zaključenih polisa plodova i useva rastao je od 2005. do 2022. godine, ali je zatim opao za oko 27% u naredne tri godine. Pad broja polisa pratio je i pad ukupne premije, uz napomenu da se podaci za 2025. još mogu revidirati. Ovaj preokret, prema analitičarima, ukazuje da trenutni sistem osiguranja nije prilagođen novim klimatskim rizicima.

Rast premije i pad poverenja

Više faktora utiče na opadanje broja osiguranja. Prosečna premija po polisi porasla je sa 735 evra u 2018. na 1.040 evra u 2024. godini, izraženo u stalnim cenama. Pored toga, poverenje poljoprivrednika opada. Naime, u periodu 2014-2018. oko 24% zahteva za odštetu bilo je odbijeno ili stornirano. Od 2019. godine taj procenat raste na 30%. To znači da svaki treći zahtev ne rezultira isplatom, što negativno utiče na motivaciju da se polisa obnovi.

NBS podaci ne omogućavaju razdvajanje odbijenih i storniranih zahteva, ali je jasno da stopa odbijanja utiče na tržište. U ekstremno sušnim godinama, zaštitni jaz—odnos nepokrivenih šteta i ukupnih gubitaka—iznosio je u proseku 0,98. To potvrđuje da je prosečno svega 2% izgubljene vrednosti zaštićeno osiguranjem.

Perspektive za smanjenje zaštitnog jaza

Kako bi se povećala efikasnost osiguranja, neophodno je proširiti dostupnost i prilagoditi pokriće realnim rizicima. Važna je saradnja između osiguravača, države i poljoprivrednika, uz povezivanje finansijske zaštite sa merama prilagođavanja klimatskim promenama. Samo na taj način moguće je smanjiti zaštitni jaz u poljoprivredi Srbije i obezbediti dugoročnu održivost sektora. Konačno, iskustva iz prethodnih godina ukazuju da bez ovakvih promena, poljoprivrednici će i dalje ostajati nezaštićeni pred klimatskim šokovima, a gubici će nastaviti da rastu.

Pročitaj još

U Trendu