Connect with us

Domaće

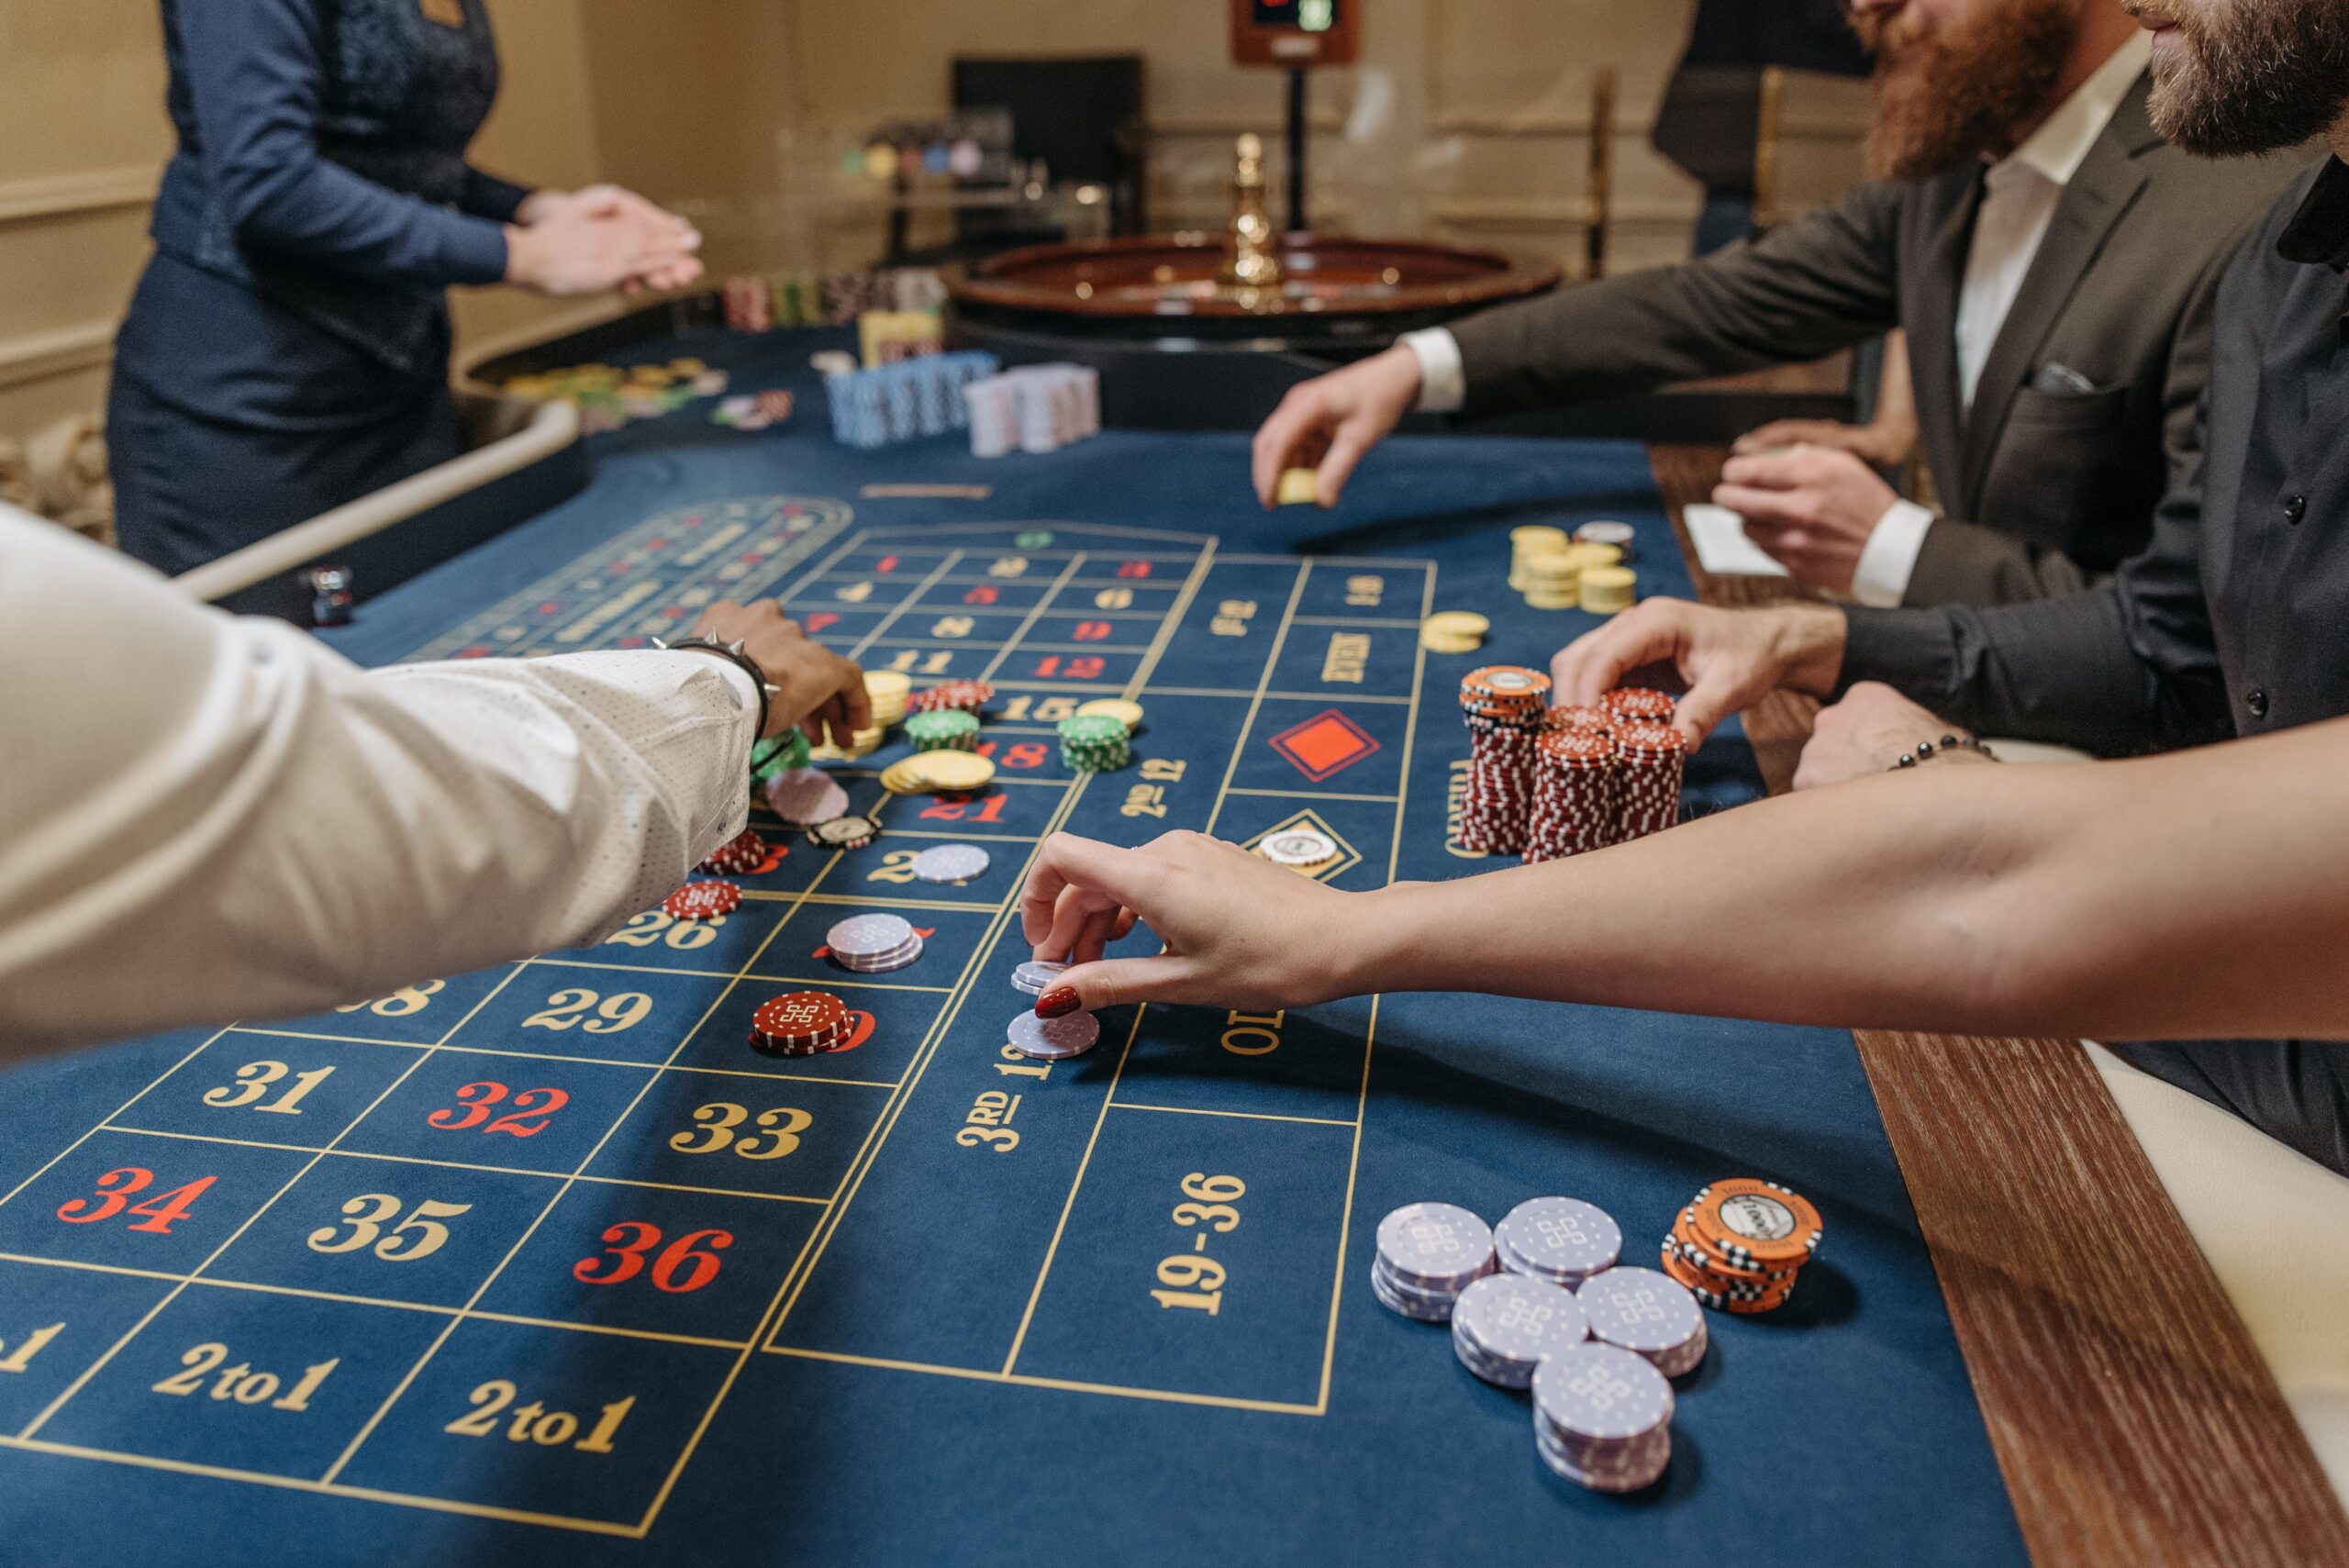
Generacija Z ulaže 66% sredstava u sportsko klađenje, depoziti niži 41%

Mladi najviše koriste onlajn platforme za sportsko klađenje, a 52% preusmerava investicioni novac na rizične opklade
Objavljeno pre

,

Generacija Z ulaže 66% sredstava u sportsko klađenje, depoziti niži 41% Foto Izvor: Pexels / Pavel Danilyuk

Mladi najviše koriste onlajn platforme za sportsko klađenje, a 52% preusmerava investicioni novac na rizične opklade

Generacija Z sve češće smatra sportsko klađenje oblikom ulaganja, pokazuju najnoviji podaci investicione platforme Beterment. Prema istraživanju objavljenom avgusta ove godine, 66% mladih investitora iz ove grupe (rođeni 1997-2012.) kladi se na sportske događaje. Tokom Svetskog prvenstva u fudbalu 2026. godine, Institut Banke Amerike zabeležio je da je Generacija Z činila gotovo polovinu ukupne aktivnosti na onlajn platformama za klađenje. Po prvi put premašila je Milenijalce po udelu u digitalnom klađenju.

Finansijski efekti sportsko klađenje kod mladih

Osim toga, Beterment ističe da je 52% ispitanika iz Generacije Z preusmerilo novac namenjen investiranju na sportsko klađenje. Dalje, 26% mladih navodi da upravo klađenje vidi kao važan deo svoje dugoročne finansijske strategije. Međutim, stručnjaci napominju da sportsko klađenje, za razliku od ulaganja u akcije ili drugu imovinu, u proseku rezultira gubitkom. Kod tradicionalnih ulaganja investitor može ostvariti prinos kroz rast vrednosti imovine, dok sportsko klađenje zahteva stalno donošenje novih odluka bez garantovanih ishoda.

Depozitni računi i popularnost tržišta predviđanja

Institut Banke Amerike pokazuje da je medijan stanja na depozitnim računima domaćinstava koja koriste onlajn platforme za klađenje svega 59% nivoa onih koji se ne klade. Kao rezultat, mladi koji se oslanjaju na sportsko klađenje imaju značajno slabiju finansijsku poziciju, što dodatno povećava rizik od dugoročnih gubitaka. Uporedo sa tim, tržišta predviđanja beleže snažan rast. Platforma Polimarket ostvarila je više od milijardu dolara godišnjeg prihoda prema trenutnoj stopi rasta u 2026. godini. Kompanija Kalši je u maju prikupila milijardu dolara investicija, a njeno vrednovanje doseglo je 22 milijarde dolara. Kasnije tokom godine, procenjuje se da Kalši prema trenutnom tempu ostvaruje godišnji prihod od preko četiri milijarde dolara. Ovi podaci ukazuju na snažnu ekspanziju sektora onlajn klađenja i tržišta predviđanja među mladima.

Razlika između klađenja i investiranja

Stručnjaci ističu suštinsku razliku između klađenja i pravog investiranja. Kod ulaganja u akcije ili imovinu, investitor koristi rast vrednosti kompanije ili tržišta. S druge strane, sportsko klađenje uglavnom donosi gubitke korisnicima, a platforme ostvaruju profit po modelu „Kuća uvek dobija“. Ovakve navike Generacije Z mogu imati dugoročne posledice po njihovu finansijsku sigurnost. Zbog toga, sve više analitičara upozorava na potrebu edukacije mladih o osnovama investiranja i rizicima klađenja. Popularnost onlajn platformi i brzi rast tržišta predviđanja dodatno podstiču ovu zabrinjavajuću tendenciju među mladima.

Pročitaj još

Domaće

MIKROE uvodi četvorodnevnu radnu nedelju uz 32 sata rada i punu platu

Kompanija iz Srbije sprovodi model rada od ponedeljka do četvrtka, bez smanjenja zarada za zaposlene
Objavljeno pre

,

Objavio:

MIKROE uvodi četvorodnevnu radnu nedelju uz 32 sata rada i punu platu – četvorodnevna radna nedelja u MIKROE

Kompanija iz Srbije sprovodi model rada od ponedeljka do četvrtka, bez smanjenja zarada za zaposlene

MIKROE je od 1. oktobra zvanično prešao na četvorodnevnu radnu nedelju za sve zaposlene, što podrazumeva 32 sata rada uz punu platu za 40 sati. Ova promena, poznata kao “Još Jedan Život”, omogućava rad od ponedeljka do četvrtka, dok je petak slobodan za sve zaposlene. Ključna fraza četvorodnevna radna nedelja u MIKROE nalazi se u centru ovog modela, koji je implementiran nakon šest godina postepenih izmena u organizaciji radnog vremena.

Proces uvođenja četvorodnevne radne nedelje u MIKROE

Prvi koraci ka četvorodnevnoj radnoj nedelji u MIKROE započeti su još 2020. godine. Tada je radno vreme skraćivano za 30 minuta po kvartalu, dok nije dostignuto šest sati rada dnevno. Nakon toga, u oktobru 2022. godine, u proizvodnji je uveden radni raspored od četiri dana po osam sati, a do 2026. godine ovaj model proširen je na sve sektore kompanije. Kao rezultat, produktivnost zaposlenih se nije merila samo brzinom rada, već i boljom organizacijom i promenom svesti članova tima.

Efekti na zaposlene i organizaciona kultura

Slobodan petak omogućava zaposlenima 52 produžena vikenda godišnje. Prema rečima Neboјše Matića, vlasnika i direktora kompanije MIKROE, ovaj model je doneo veću ispunjenost i kvalitet života zaposlenih. „Ne možemo živeti duže nego što je ljudski vek, ali možemo živeti ispunjenije, biti odmorniji i pozitivniji. Bolje društvo je ono što nam svima treba, a to se postiže odmornim ljudima koji su ispunjeni“, izjavio je Matić. Zaposleni su istakli da sada imaju više vremena za porodicu, prijatelje i lični razvoj. Mnogi navode da su ponedeljkom odmorniji i fokusiraniji na rad.

Primer za domaće tržište i globalni kontekst

Model četvorodnevne radne nedelje u MIKROE pokazuje da ovakva organizacija rada nije rezervisana samo za razvijenija tržišta ili eksperimentalne programe. Kompanija iz Srbije uspešno primenjuje ovaj koncept, sarađujući sa kupcima u više od 140 zemalja. „Jedan kolega iz proizvodnje mi je rekao: ‘Radite nam ova četiri dana šta god hoćete, samo ne dirajte petak.’ To sve govori koliko im je to bitno sada kada žive kvalitetnije“, navodi Matić. S obzirom na iskustvo MIKROE, ovaj pristup može poslužiti kao primer drugim domaćim kompanijama koje razmatraju organizacione promene radi povećanja zadovoljstva i produktivnosti zaposlenih. Četvorodnevna radna nedelja u MIKROE tako postaje relevantan signal za domaće tržište, uz očuvanje svih prava zaposlenih i bez smanjenja zarada.

Pročitaj još

Domaće

MeSoFa traži 135,8 miliona evra zbog prodaje Sberbanke Hrvatskoj poštanskoj banci

Bivši vlasnik Sberbanke zahteva ukupno 309,2 miliona evra odštete zbog preuzimanja banaka u Hrvatskoj i Sloveniji tokom 2022. godine
Objavljeno pre

,

Objavio:

MeSoFa traži 135,8 miliona evra zbog prodaje Sberbanke Hrvatskoj poštanskoj banci – prodaja Sberbanke

Bivši vlasnik Sberbanke zahteva ukupno 309,2 miliona evra odštete zbog preuzimanja banaka u Hrvatskoj i Sloveniji tokom 2022. godine

MeSoFa, bivši vlasnik Sberbanke Hrvatska, pokrenuo je tužbu protiv institucija Evropske unije i zahteva odštetu od 135,8 miliona evra zbog prodaje banke Hrvatskoj poštanskoj banci nakon ruskog napada na Ukrajinu 2022. godine. Ova kompanija je deset dana ranije pokrenula sličan pravni postupak zbog preuzimanja Sberbanke u Sloveniji, tražeći dodatnih 173,4 miliona evra na ime odštete. Na ovaj način, ukupna suma koju MeSoFa potražuje zbog načina sanacije i prodaje banke u Hrvatskoj i Sloveniji iznosi 309,2 miliona evra.

Prodaja Sberbanke i regulatorne intervencije

Sredinom 2022. godine, filijale Sberbanke u Evropi postale su insolventne kao posledica sankcija uvedenih nakon ruske invazije na Ukrajinu. Evropske regulatorne institucije su zbog toga hitno intervenisale. Hrvatska poštanska banka (HPB) je za 71 milion kuna, odnosno 9,33 miliona evra, preuzela hrvatsku filijalu Sberbanke i preimenovala je u Novu Hrvatsku banku. Na taj način sprečeni su potencijalni veći gubici koji bi nastali u slučaju likvidacije banke. Istovremeno, u Sloveniji je kupac bila Nova Ljubljanska banka (NLB), dok je u Srbiji podružnicu preuzela AIK banka krajem februara 2022. godine. U Bosni i Hercegovini filijale su privremeno bile pod upravom agencija za bankarstvo, a kasnije su prodate domaćim bankama.

Značaj i posledice prodaje Sberbanke

Paket filijala koji je Sberbank Europe pokušao da proda u novembru 2021. godine obuhvatao je oko 7,3 milijarde evra aktive, 162 poslovnice i 600.000 klijenata širom regiona. Međutim, transakcija nije završena kako je planirano, jer su sankcije i geopolitička situacija doveli do vanrednog preuzimanja imovine. Kao rezultat ovih procesa, u nekoliko država, uključujući Mađarsku, Češku i Austriju, filijale Sberbanke su likvidirane, dok je u drugim državama došlo do promene vlasničke strukture.

Preispitivanje vrednosti i naknade

Četiri i po godine nakon ovih događaja, ponovo je aktuelizovano pitanje koliko su Sberbankine filijale zaista vredele u trenutku prodaje i da li je MeSoFa dobila adekvatnu naknadu. Prema podacima iz tužbi, bivši vlasnik ističe da su banke prodavane po cenama koje ne odražavaju njihovu tržišnu vrednost, što je i razlog pokretanja pravnih postupaka protiv EU institucija. U kontekstu regionalnog bankarskog sektora, ovaj slučaj ukazuje na izazove sa kojima se suočavaju vlasnici i investitori tokom iznenadnih regulatornih intervencija i geopolitičkih kriza. Takođe, situacija sa Sberbankom pokazuje koliko su vrednovanja banaka podložna promenama usled globalnih političkih i ekonomskih dešavanja.

Prodaja Sberbanke i njen uticaj na tržište

U regionu su promene vlasništva otvorile prostor za konsolidaciju bankarskog sektora. AIK banka, Gorenjska banka i Agri Europe Cyprus Limited, koje danas čine Aik Grupu, preuzele su deo filijala, dok su druge banke proširile svoje prisustvo na tržištu. Ove transakcije značajno su uticale na konkurenciju i raspodelu tržišnog udela u jugoistočnoj Evropi. U međuvremenu, HPB je kupovinom Sberbanke u Hrvatskoj povećala svoju aktivu i broj klijenata, dok je NLB ojačala poziciju u Sloveniji. Ovakve promene odražavaju i šire trendove u evropskom bankarstvu, gde konsolidacija i prilagođavanje regulatornim zahtevima postaju sve izraženiji faktori uspeha.

Pročitaj još

Domaće

Euribor dostigao 3 odsto, promena kamata utiče na stambene kredite u Srbiji

Rast Euribora donosi novo usklađivanje kamatnih stopa, ali ograničenja štite korisnike kredita od naglog skoka mesečnih rata
Objavljeno pre

,

Objavio:

Euribor dostigao 3 odsto, promena kamata utiče na stambene kredite u Srbiji

Rast Euribora donosi novo usklađivanje kamatnih stopa, ali ograničenja štite korisnike kredita od naglog skoka mesečnih rata

Euribor, referentna kamatna stopa na evropskom tržištu, prvi put ove godine premašio je nivo od 3 odsto. Ova promena posebno pogađa korisnike stambenih kredita sa promenljivom kamatnom stopom u Srbiji. Prema informacijama Narodne banke Srbije, rast Euribora ne znači da će mesečne rate biti automatski povećane za sve korisnike niti u istom iznosu. Usklađivanje kamatnih stopa zavisi od pojedinačnih ugovornih odredbi i preostalog roka otplate svakog kredita.

Kako rast Euribora utiče na rate stambenih kredita

Kada Euribor dostigne 3 odsto, banke su u obavezi da izvrše novo usklađivanje kamata na stambene kredite sa promenljivom stopom. Međutim, promena ne nastupa istovremeno za sve korisnike, već u terminima koji su definisani ugovorom o kreditu. Visina nove rate zavisi od visine preostalog duga, ugovorene marže banke i vremena do sledećeg usklađivanja. Kao rezultat toga, iznos povećanja rate može varirati među korisnicima. Darko Stamenković, direktor Sektora kontrole banaka u NBS, ističe da su za 2026. i 2027. godinu na snazi zakonska ograničenja maksimalnih kamatnih stopa na stambene kredite. Maksimalna kamatna stopa se određuje na osnovu prosečne ponderisane kamatne stope, uvećane za jednu petinu, odnosno 20 odsto.

Zakonska ograničenja i zaštita korisnika

Prema važećim propisima, ograničenje se odnosi na kamatnu stopu, a ne na iznos mesečne rate. To znači da povećanje kamatne stope od 20 odsto ne dovodi automatski do istog procentualnog rasta mesečne rate. Visina mesečne obaveze zavisi od strukture kredita, preostalog roka otplate i visine glavnice. Takođe, banke su zakonski obavezane da ne prelaze dozvoljeni maksimum kamatne stope, što dodatno štiti korisnike kredita od iznenadnih skokova troškova. S druge strane, usklađivanje kamate može biti različito raspoređeno tokom godine, u zavisnosti od ugovora.

Širi kontekst kretanja kamata na tržištu

Promene Euribora prate ukupne tokove na finansijskim tržištima evrozone, gde su kamatne stope poslednjih godina beležile rast zbog inflatornih pritisaka i reakcija centralnih banaka. U Srbiji, većina stambenih kredita odobrava se sa promenljivom kamatnom stopom vezanom za Euribor, što znači da su domaćinstva direktno izložena promenama na međunarodnom tržištu kapitala. Međutim, propisana ograničenja maksimalnih kamatnih stopa deluju kao zaštitni mehanizam, sprečavajući nagle i nepredvidive skokove mesečnih obaveza. Zahvaljujući tome, korisnici stambenih kredita mogu lakše planirati svoje finansijske obaveze, čak i u uslovima promena na evropskom tržištu.

Pročitaj još

U Trendu