Connect with us

Domaće

Bank of America procenjuje da promena vlasti u Srbiji ne utiče na ekonomsku stabilnost

Institucija očekuje očuvanje fiskalne discipline, rast ulaganja u istraživanje i razvoj i nastavak evropskih integracija
Objavljeno pre

,

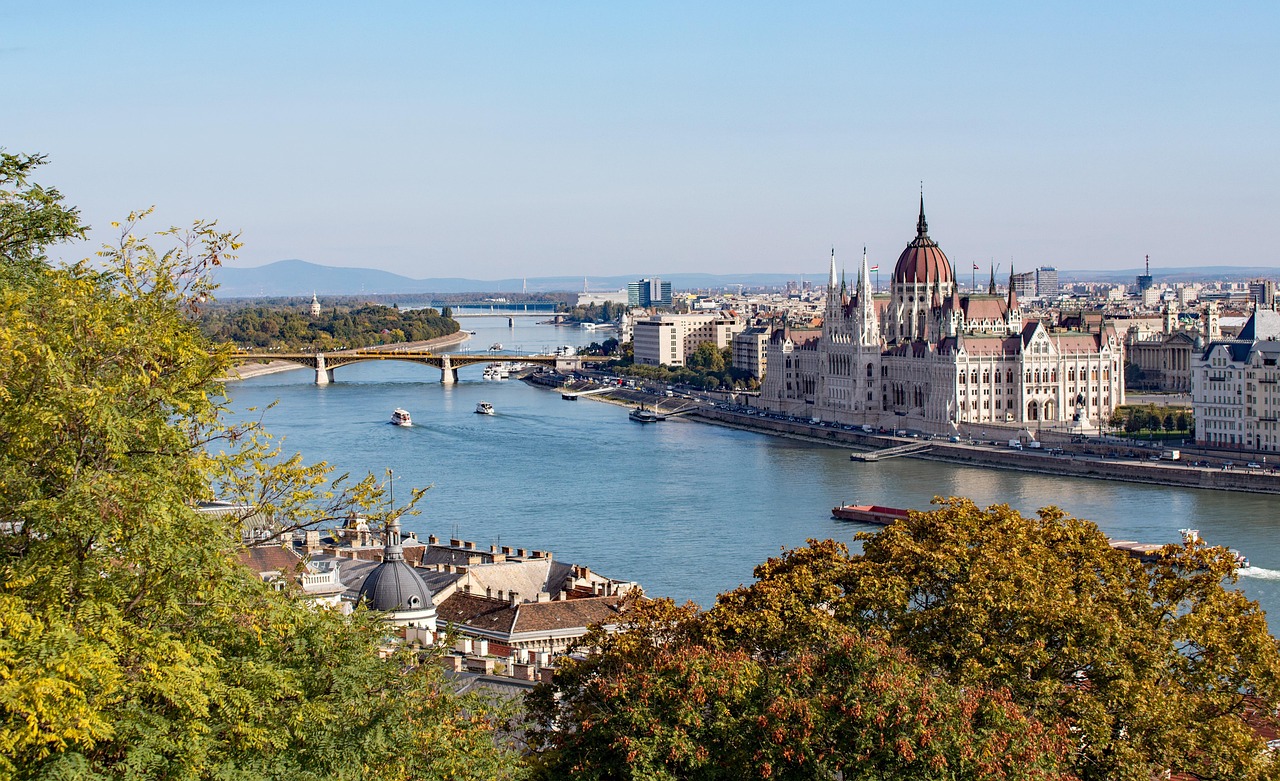
Bank of America procenjuje da promena vlasti u Srbiji ne utiče na ekonomsku stabilnost Foto Izvor: Pixabay / JStolp

Institucija očekuje očuvanje fiskalne discipline, rast ulaganja u istraživanje i razvoj i nastavak evropskih integracija

Bank of America ocenila je u najnovijem izveštaju da promena vlasti u Srbiji ne predstavlja rizik po ekonomsku stabilnost zemlje. Ključni ekonomski pokazatelji, kao što su fiskalna disciplina, javni dug i monetarna politika, prema analizi ove američke banke, trebalo bi da ostanu nepromenjeni. Izveštaj je objavljen 5. novembra 2026. godine.

Bank of America: promena vlasti u Srbiji

Analitičari Bank of America smatraju da su investitori preterano zabrinuti zbog decentralizovanog odlučivanja u studentskom pokretu. Prema njihovoj proceni, institucionalne reforme koje najavljuje nova vlast mogu ubrzati evropske integracije i poboljšati investicionu privlačnost Srbije. Banka je zadržala pozitivnu preporuku za srpske državne obveznice denominovane u stranoj valuti i ponovila strategiju kupovine obveznica koje dospevaju 2033. godine. Dalje, ova institucija očekuje da Srbija početkom 2027. godine može dobiti investicioni kreditni rejting od agencije Fič (Fitch), koja je trenutno ocenjuje sa BB plus uz pozitivne izglede. Međutim, unapređenje rejtinga je malo verovatno pre 20. novembra, jer se do tog datuma možda neće formirati nova vlada.

Fiskalna politika i javni dug ostaju stabilni

Strahovanja investitora zbog necentralizovanog rukovodstva studentskog pokreta, prema proceni Bank of America, nisu utemeljena. Ovaj pokret je, tokom dve godine protesta, pokazao sposobnost organizacije i transformacije građanskih inicijativa u izbornu pobedu. Analitičari ne očekuju značajnije popuštanje fiskalne politike, jer izborni program ne uključuje konkretna obećanja o povećanju plata, penzija ili subvencija. Umesto toga, najavljuju se veća transparentnost javnih finansija i javnih nabavki, progresivnije oporezivanje dohotka i imovine, kao i ograničavanje vladinih ovlašćenja pri određivanju zarada u javnom sektoru. Jedini konkretan cilj povećanja ulaganja odnosi se na istraživanje i razvoj, čiji bi izdaci trebalo da porastu sa oko jedan odsto BDP-a na dva odsto do 2032. godine.

Rejting, monetarna politika i javni dug u dinarima

Bank of America predviđa kontinuitet u spoljnoj politici, nastavak evropskih integracija, protivljenje sankcijama Rusiji i nepriznavanje nezavisnosti Kosova. Najava poštovanja postojećih obaveza ukazuje na nastavak saradnje sa MMF-om. Očekuje se i stabilan kurs dinara prema evru, bez ugrožavanja nezavisnosti Narodne banke Srbije. Ipak, postoji mogućnost promene rukovodstva centralne banke zbog političkih veza guvernerke, čiji mandat traje do 2030. godine, dok mandati viceguvernera ističu 2027. i 2028. godine. Studentska lista predviđa povećanje udela javnog duga u dinarima sa 22,5 na 30 odsto do 2032. godine. Srbija bi to mogla da ostvari većim oslanjanjem na dinarske obveznice, uključujući hartije namenjene građanima. Tokom mandata nove vlade dospevaće evroobveznice vredne 5,4 milijarde evra, a refinansiranje polovine tog iznosa dinarskim zaduživanjem može doprineti ostvarenju ovog cilja.

Evropske integracije i glavni rizici

Kao glavne rizike za Srbiju Bank of America navodi moguće odlaganje formiranja vlade, populistički zaokret u ekonomskoj politici i rast cena energenata. S druge strane, ubrzanje reformi i evropskih integracija, kao i niži troškovi energije, mogli bi poboljšati investicionu poziciju zemlje. Najvažniji srednjoročni pozitivni faktor je mogućnost ubrzanja pregovora sa Evropskom unijom. Srbija je od 35 pregovaračkih poglavlja privremeno zatvorila dva, dok 13 još nije otvoreno. Evropska komisija ističe pravosuđe, slobodu medija, izbornu reformu i usklađivanje sa zajedničkom spoljnom i bezbednosnom politikom EU kao ključne oblasti za napredak. Program studentskog pokreta, prema analizi banke, usklađen je sa zahtevima EU u najmanje tri od ove četiri oblasti. Ubrzanje evropskih integracija moglo bi da podstakne priliv stranih direktnih investicija i kapitala u Srbiju.

Pročitaj još

Domaće

Intesa Sanpaolo povećala neto dobit na 8,2 milijarde evra, ROE dostigao 21 odsto

Italijanska bankarska grupa ostvarila je rekordne rezultate, najavila dividendu od 9,4 milijarde evra i nastavak rasta prihoda od kamata
Objavljeno pre

,

Objavio:

Intesa Sanpaolo povećala neto dobit na 8,2 milijarde evra, ROE dostigao 21 odsto – Intesa Sanpaolo neto dobit

Italijanska bankarska grupa ostvarila je rekordne rezultate, najavila dividendu od 9,4 milijarde evra i nastavak rasta prihoda od kamata

Intesa Sanpaolo, vodeća italijanska bankarska grupa, ostvarila je neto dobit od 8,2 milijarde evra u prvih devet meseci 2026. godine. Neto dobit porasla je 8% na godišnjem nivou, dok je u trećem kvartalu zabeležen rezultat od 2,6 milijardi evra, što predstavlja najbolji treći kvartal u istoriji kompanije. Kompanija je saopštila da je po drugi put ove godine povećala projekciju neto dobiti za 2026. godinu na znatno više od 10 milijardi evra, uprkos poreskom efektu blizu milijardu evra prema italijanskom Zakonu o budžetu za 2026.

Prihodi porasli zahvaljujući diversifikovanom modelu

Rast neto dobiti ostvaren je zahvaljujući snažnim prihodima iz svih segmenata poslovanja. Prihodi od provizija i osiguranja porasli su 5%, dok su u trećem kvartalu povećani 6% u odnosu na isti period prethodne godine. Neto prihod od kamata porastao je 2%, a ukupni prihodi povećani su za više od milijardu evra. Očekuje se da će neto prihod od kamata u 2026. godini biti znatno viši od 15 milijardi evra, što ukazuje na nastavak pozitivnog trenda i u sledećoj godini.

Efikasnost i kvalitet portfolija među najboljima u Evropi

Operativni troškovi smanjeni su za 1,3% u odnosu na devet meseci 2025. godine, dok je odnos troškova i prihoda smanjen na 36,7%. To je najniža vrednost u prvih devet meseci za ovu banku i svrstava Intesa Sanpaolo među najefikasnije banke u Evropi. Anualizovani prinos na kapital (ROE) iznosi 21%, dok je prinos na materijalni kapital (ROTE) dostigao 26%. Zarada po akciji porasla je 10% na godišnjem nivou.

Pozicija na tržištu i planirane isplate akcionarima

Finansijska sredstva klijenata premašila su 1,5 biliona evra, što je rast od 100 milijardi evra na godišnjem nivou. Imovina pod upravljanjem porasla je 6%, krediti klijentima povećani su 4%, a direktni depoziti 8%. Intesa Sanpaolo je u prvih devet meseci odobrila 66,4 milijarde evra novih kredita, uključujući 15,1 milijardu evra za održivu tranziciju i 4,4 milijarde evra za inicijative sa pozitivnim društvenim uticajem. Banka će u 2026. godini isplatiti akcionarima ukupno 9,4 milijarde evra kroz dividende i otkup akcija, uz dividendni prinos od 7,5%. Privremena dividenda od 3,8 milijardi evra, odnosno 22 evrocenta po akciji, biće isplaćena 25. novembra.

Stabilnost, minimalan udeo nenaplativih kredita i akvizicija

Stopa osnovnog akcijskog kapitala (CET1) iznosi 13,1%, uključujući otkup sopstvenih akcija vredan 2,3 milijarde evra i racio isplate dobiti od 95%. Neto udeo nenaplativih kredita smanjen je na istorijski minimum od 0,8%, dok je anualizovani trošak rizika 19 baznih poena. Karlo Mesina, generalni i izvršni direktor banke, istakao je: „Ovi rezultati potvrđuju snagu našeg poslovnog modela i našu sposobnost da u potpunosti realizujemo Poslovni plan za period 2026–2029.“

Planirano preuzimanje Monte dei Paschi di Siena

Bankarska grupa je ponudila akviziciju Monte dei Paschi di Siena. Mesina je izjavio da će transakcija ojačati kapacitet grupe za upravljanje štednjom i podršku italijanskim preduzećima u zemlji i inostranstvu. Očekuje se da će nova grupa u 2029. godini ostvariti neto dobit veću od 16 milijardi evra, uz ukupne isplate akcionarima od oko 61 milijardu evra u periodu 2025–2029. Integracija će omogućiti ostvarenje ciljeva poslovnog plana tri godine ranije od predviđenog.

Pročitaj još

Domaće

Teorija haosa ukazuje na ograničenja ekonomske prognoze i planiranja

Nepredvidivi šokovi i paroksizmi pokazuju ranjivost finansijskih sistema i tržišta, bez mogućnosti potpune kontrole
Objavljeno pre

,

Objavio:

Teorija haosa ukazuje na ograničenja ekonomske prognoze i planiranja

Nepredvidivi šokovi i paroksizmi pokazuju ranjivost finansijskih sistema i tržišta, bez mogućnosti potpune kontrole

Uprkos uloženim naporima da se realnost prikaže kroz precizne algoritme i grafikone, teorija haosa ukazuje na ograničenja ekonomske prognoze i planiranja. Fenomeni kao što su iznenadne prirodne katastrofe, globalne pandemije ili finansijski slom, izazivaju neizvesnost i pokazuju koliko je svet nepredvidiv. Ovi šokovi često utiču na finansijske tokove, poslovanje kompanija i stabilnost tržišta, jer ni najnaprednije analize ne mogu da predvide sve promene.

S jedne strane, ekonomski akteri nastoje da smanje rizik merenjem i planiranjem svakog aspekta poslovanja. Na taj način, kompanije i institucije koriste sofisticirane modele da procene buduća kretanja, ali su i dalje izložene paroksizmima. Paroksizam, termin iz nauke, označava iznenadne i intenzivne promene izazvane dugotrajnim nakupljanjem malih uzroka, što je analogno iznenadnim krizama na tržištima kapitala ili naglim padovima potrošnje.

Efekat leptira i teorija haosa u ekonomiji

Teorija haosa, koju je razvio američki matematičar i meteorolog Edvard Lorenc, pokazuje da mali događaji mogu imati dramatične posledice. Efekat leptira, metafora kojom se opisuje kako treptaj krila leptira u Brazilu može izazvati tornado u Teksasu, ilustrativno prikazuje osetljivost složenih sistema na početne uslove. U ekonomiji, to znači da sitne promene u politici, regulativi ili tržišnom sentimentu mogu pokrenuti lavinu posledica, poput naglih promena kursa ili cene akcija.

Zbog toga, finansijski sistemi, i pored stalnog praćenja parametara, ostaju ranjivi na iznenadne šokove. Takođe, nijedna analiza ne može sa apsolutnom sigurnošću da predvidi razvoj događaja, jer je nemoguće izmeriti i obuhvatiti sve početne uslove u realnom vremenu.

Slučajnost i kvantna mehanika kao izazov za ekonomske modele

Pored teorije haosa, kvantna mehanika dodatno komplikuje mogućnost savršene kontrole. Naučnici poput Nils Bora i Verner Hajzenberga dokazali su da je na nivou mikročestica slučajnost osnovna karakteristika prirode. Hajzenbergov princip neodređenosti pokazuje da je nemoguće istovremeno precizno izmeriti i položaj i brzinu čestica, što se može uporediti sa nemogućnošću preciznog predviđanja svih ekonomskih pokazatelja.

Kao rezultat, svaki pokušaj da se ekonomski sistemi modeliraju sa potpunom preciznošću suočava se sa fundamentalnim ograničenjima. U stvarnosti, iznenadni šokovi i nepredvidivi događaji mogu značajno uticati na kompanije, investitore i čitave sektore, bez obzira na nivo tehnološke razvijenosti ili dostupnost podataka. To potvrđuje da je iluzija o savršenoj kontroli često opasna, jer može dovesti do pogrešnih odluka i dodatnog rizika za privredu.

Pročitaj još

Domaće

Državna preduzeća nisu imala značajne gubitke nakon stečaja Alta banke

Više od 40 javnih preduzeća imalo je račune u Alta banci, ali ključna sredstva ostala su zaštićena
Objavljeno pre

,

Objavio:

Državna preduzeća nisu imala značajne gubitke nakon stečaja Alta banke – stečaj Alta banke

Više od 40 javnih preduzeća imalo je račune u Alta banci, ali ključna sredstva ostala su zaštićena

Državna preduzeća iz Srbije izjavila su da njihovo poslovanje nije ugroženo nakon stečaja Alta banke. Ključna sredstva većine ovih firmi nalazila su se na računima u drugim bankama, dok su depoziti u Alta banci bili ograničeni. Stečaj Alta banke pokrenut je 3. novembra 2026. godine, nakon što je njen vlasnik Davor Macura priveden zbog sumnje da je iz trezora izneo stotine miliona evra u kešu.

Uticaj stečaja Alta banke na državna preduzeća

Više od 40 javnih preduzeća i desetine firmi u državnom vlasništvu imale su račune u Alta banci. Među njima su Telekom Srbija, Pošta Srbije, EXPO 2027 i Naftna industrija Srbije (NIS). Telekom Srbija je potvrdio da je imala jedan dinarski i jedan devizni račun u Alti, ali da preko njih nije obavljala redovan platni promet. Depoziti Telekoma u ovoj banci iznosili su ispod 50 hiljada evra, što kompaniju nije izložilo značajnim rizicima. Pošta Srbije je saopštila da je likvidno i solventno preduzeće i da aktuelna situacija na bankarskom tržištu ne utiče na njeno tekuće poslovanje. EXPO 2027 je naveo da se u trenutku otvaranja stečaja na računima u Alta banci nalazilo oko četiri odsto ukupnih novčanih sredstava. Ovakva raspodela sredstava omogućila je kompaniji da zadrži stabilnost i likvidnost.

Finansijska zaštita i likvidnost preduzeća

Uporedo sa tim, NIS je imao dva računa u Alta banci, ali bez značajnih suma novca. Kompanija je transakcije obavljala preko drugih banaka, čime je smanjen rizik. Ministarstvo poljoprivrede i Sekretarijat za finansije Vojvodine takođe su bili klijenti banke. Sekretarijat je potvrdio da nije imao sredstva u Alti u momentu gašenja banke, pa budžet nije bio ugrožen. Gradovi Beograd, Leskovac, Vranje i Bor imali su račune, ali nisu odgovorili na pitanja o visini sredstava. Grad Prokuplje je naveo da u momentu ukidanja dozvole nije imao račun u banci. Elektroprivreda Srbije (EPS) je istakla da je, u trenutku oduzimanja dozvole, u Alta banci bilo manje od 0,5 odsto njenog mesečnog priliva od naplate struje. EPS je najavio da će ta sredstva potraživati u stečajnom postupku, dok se dominantan deo platnog prometa odvija preko Poštanske štedionice.

Dalji koraci i zaštita deponenata

Deponenti sa iznosima do 50.000 evra dobiće sredstva preko Poštanske štedionice, dok će svi klijenti sa većim sumama svoja potraživanja ostvarivati kroz stečajni postupak. Narodna banka Srbije je navela da se finansijsko stanje Alta banke znatno pogoršalo i da su interesi deponenata bili ugroženi. Kao rezultat, stečaj je bio neophodan kako bi se zaštitili interesi klijenata i stabilnost finansijskog sistema. Ova situacija pokazuje važnost diversifikacije bankarskih računa za državna preduzeća i ukazuje na potrebu za kontinuiranim praćenjem rizika u finansijskom sektoru.

Pročitaj još

U Trendu